Von der Verschmutzung zur Lösung: Die entscheidende Rolle des Kunststoffrecyclings
Kurz gefasst
Mid-Cap-Unternehmen spielen in zentralen Strategiefeldern und Branchen eine wichtige Rolle für die industrielle Dekarbonisierung. Meist auf vorgelagerten Stufen der Wertschöpfungskette tätig, beliefern sie OEMs und Dienstleister auf nachgelagerten Stufen mit Materialien, Technologien und Komponenten. Auch wenn Sie ihren Namen vielleicht noch nie gehört haben, können sie ebenso „Climate Champions“ wie „Hidden Champions“ sein. Manche sind vollständig spezialisierte Pure Player, andere sind diversifiziert und haben das Potenzial, den grünen Geschäftsanteil überproportional schnell auszubauen. Gerade unter traditionellen Familienunternehmen bietet sich klugen und kompetenten Investoren eine attraktive Gelegenheit, zusätzlichen Wert zu schaffen.
Die Chance
Vidia hilft Unternehmen, industrielle THG-Emissionen zu vermeiden, zu reduzieren und zu entfernen – durch Investitionen in Klimalösungen und deren Einsatz im großen Maßstab. Der Übergang von CO2-intensiven Lösungen zu Dekarbonisierungslösungen stellt industrielle Mid-Cap-Unternehmen vor eine komplexe Herausforderung. Zugleich bietet er spezialisierten Investoren in Klimalösungen mit operativer Expertise eine einzigartige Chance.
Die Klimakrise, deren Geschwindigkeit und Ausmaß noch immer unterschätzt werden, löst einen tiefgreifenden Wandel bei Markt- und Technologietrends aus, der zu einer beispiellosen Transformation der Weltwirtschaft führt. Diese Trends dürften sich weiter beschleunigen. Die daraus folgenden Marktumbrüche werden klare Gewinner und Verlierer hervorbringen (d. h. Unternehmen mit Klimalösungen vs. Stranded Assets in traditionellen Branchen).
■ Industrielle Klimapolitik und -regulierung werden kurz- bis mittelfristig verschärft, um die Ziele des Pariser Abkommens zu erreichen und den #racetozero zu gewinnen.
■ Immer mehr Unternehmen gehen ehrgeizige Netto-Null-Verpflichtungen entlang ihrer gesamten Wertschöpfungskette ein. Es ist zu erwarten, dass das Bewusstsein für Klimarisiken Kipppunkte erreicht, die Markt- und Regulierungstrends weiter beschleunigen – erst langsam, dann plötzlich.
■ Jüngste Fortschritte in Materialwissenschaft, Digitalisierung, maschinellem Lernen usw. münden zunehmend in marktreife Produkte und Dienstleistungen, die die industrielle Transformation ermöglichen und unterstützen.
■ Speziell in Deutschland bezeichnet der Begriff „Hidden Champion“ wenig bekannte, aber hochinnovative und weltweit führende kleine und mittlere Unternehmen (KMU), von denen viele seit Generationen in Familienbesitz sind.
■ Anbieter von Klimalösungen, die im späten 20. und frühen 21. Jahrhundert gegründet wurden, erreichen zunehmend eine relevante Größe und verzeichnen eine wachsende Marktnachfrage. Oft stehen sie zudem vor der Notwendigkeit, sich zu professionalisieren und ihren Betrieb deutlich zu skalieren.
■ Zunehmend stehen Unternehmen, die Produkte und Dienstleistungen rund um wettbewerbsfähige Klimalösungen anbieten, zum Verkauf, weil ihre Eigentümer einen Exit anstreben und/oder einen starken Partner suchen. Häufig liegt das an erheblichen operativen und transformativen Herausforderungen durch regulatorische Anforderungen und die steigende Nachfrage nach Klimalösungen.
■ Vorgelagerte Klimalösungen von Hidden Champions (z. B. Spezialkomponenten, Hochleistungsmaterialien, Industriebedarf) können entscheidend dafür sein, dass sich tragfähige und kostengünstige Klimalösungen auf nachgelagerten Stufen durchsetzen. Obwohl solche Lösungen Klimawirkung entlang der gesamten Wertschöpfungskette ermöglichen und unterstützen, werden sie aus verschiedenen Gründen oft übersehen, etwa weil sie Teil eines diversifizierten Unternehmens sind.
Emissionsfaktoren sind repräsentative Werte, die das Verhältnis zwischen einer Aktivität und den dadurch verursachten CO2-Emissionen ausdrücken.
■ Verkäufer und Managementteams werden professioneller und klimabewusster und wählen gezielt einen spezialisierten Impact-Investor mit Klimafokus als bevorzugten Partner, um die notwendige Dekarbonisierung zu beschleunigen und branchenspezifische Chancen zu nutzen.
■ Die meisten mittelständischen Unternehmen schöpfen ihr Potenzial zur Steigerung der operativen Effizienz und zur nachhaltigen Wertschöpfung nicht aus, insbesondere in Nachfolgesituationen mit langjährigen Eigentümerstrukturen.
■ In vielen Fällen haben traditionelle Managementsichtweisen dazu geführt, dass grüne Wachstumsstrategien zu wenig Priorität und zu wenig Mittel erhalten haben.
■ Ein systematischer Blick auf Geschäftsmodelle mit einer Denkweise, die den operativen Betrieb in den Mittelpunkt stellt, ermöglicht es uns, eine neue Vision für Effizienzgewinne zu entwickeln und Skalierungschancen zu nutzen, die Klimalösungen wettbewerbsfähiger machen und so einen steileren grünen Wachstumspfad ermöglichen.
■ Dekarbonisierungsinitiativen im Einklang mit wissenschaftsbasierten Netto-Null-Zielen haben bislang keine wesentliche Rolle gespielt (obwohl sie angesichts zunehmender Netto-Null-Verpflichtungen von Kunden strategisch wichtig sein sollten).
Zentrale strategische Themen
Wie Abbildung 1 zeigt, ist es unsere Mission, unser Sourcing und unsere Investitionen auf die fünf emissionsintensivsten Sektoren zu konzentrieren: Energie, Industrie, Verkehr, Gebäude sowie Lebensmittel & Landwirtschaft. In diesen Branchen arbeiten wir an drei zentralen Themen rund um transformative Lösungen: Industriematerialien, Elektrifizierung und Geschäftsmodelle der Kreislaufwirtschaft, die Emissionen und Abfall bei materialbezogenen Aktivitäten reduzieren. Innerhalb dieser Kernthemen suchen wir nach Anbietern von Klimalösungen sowie nach Anbietern von Technologien, die Klimalösungen auf nachgelagerten Stufen der Wertschöpfungskette ermöglichen und unterstützen (z. B. Lieferanten von Komponenten, Systemen, Spezialdienstleistungen usw.), indem sie direkt oder indirekt zu einer besseren Klimaschutzleistung beitragen.
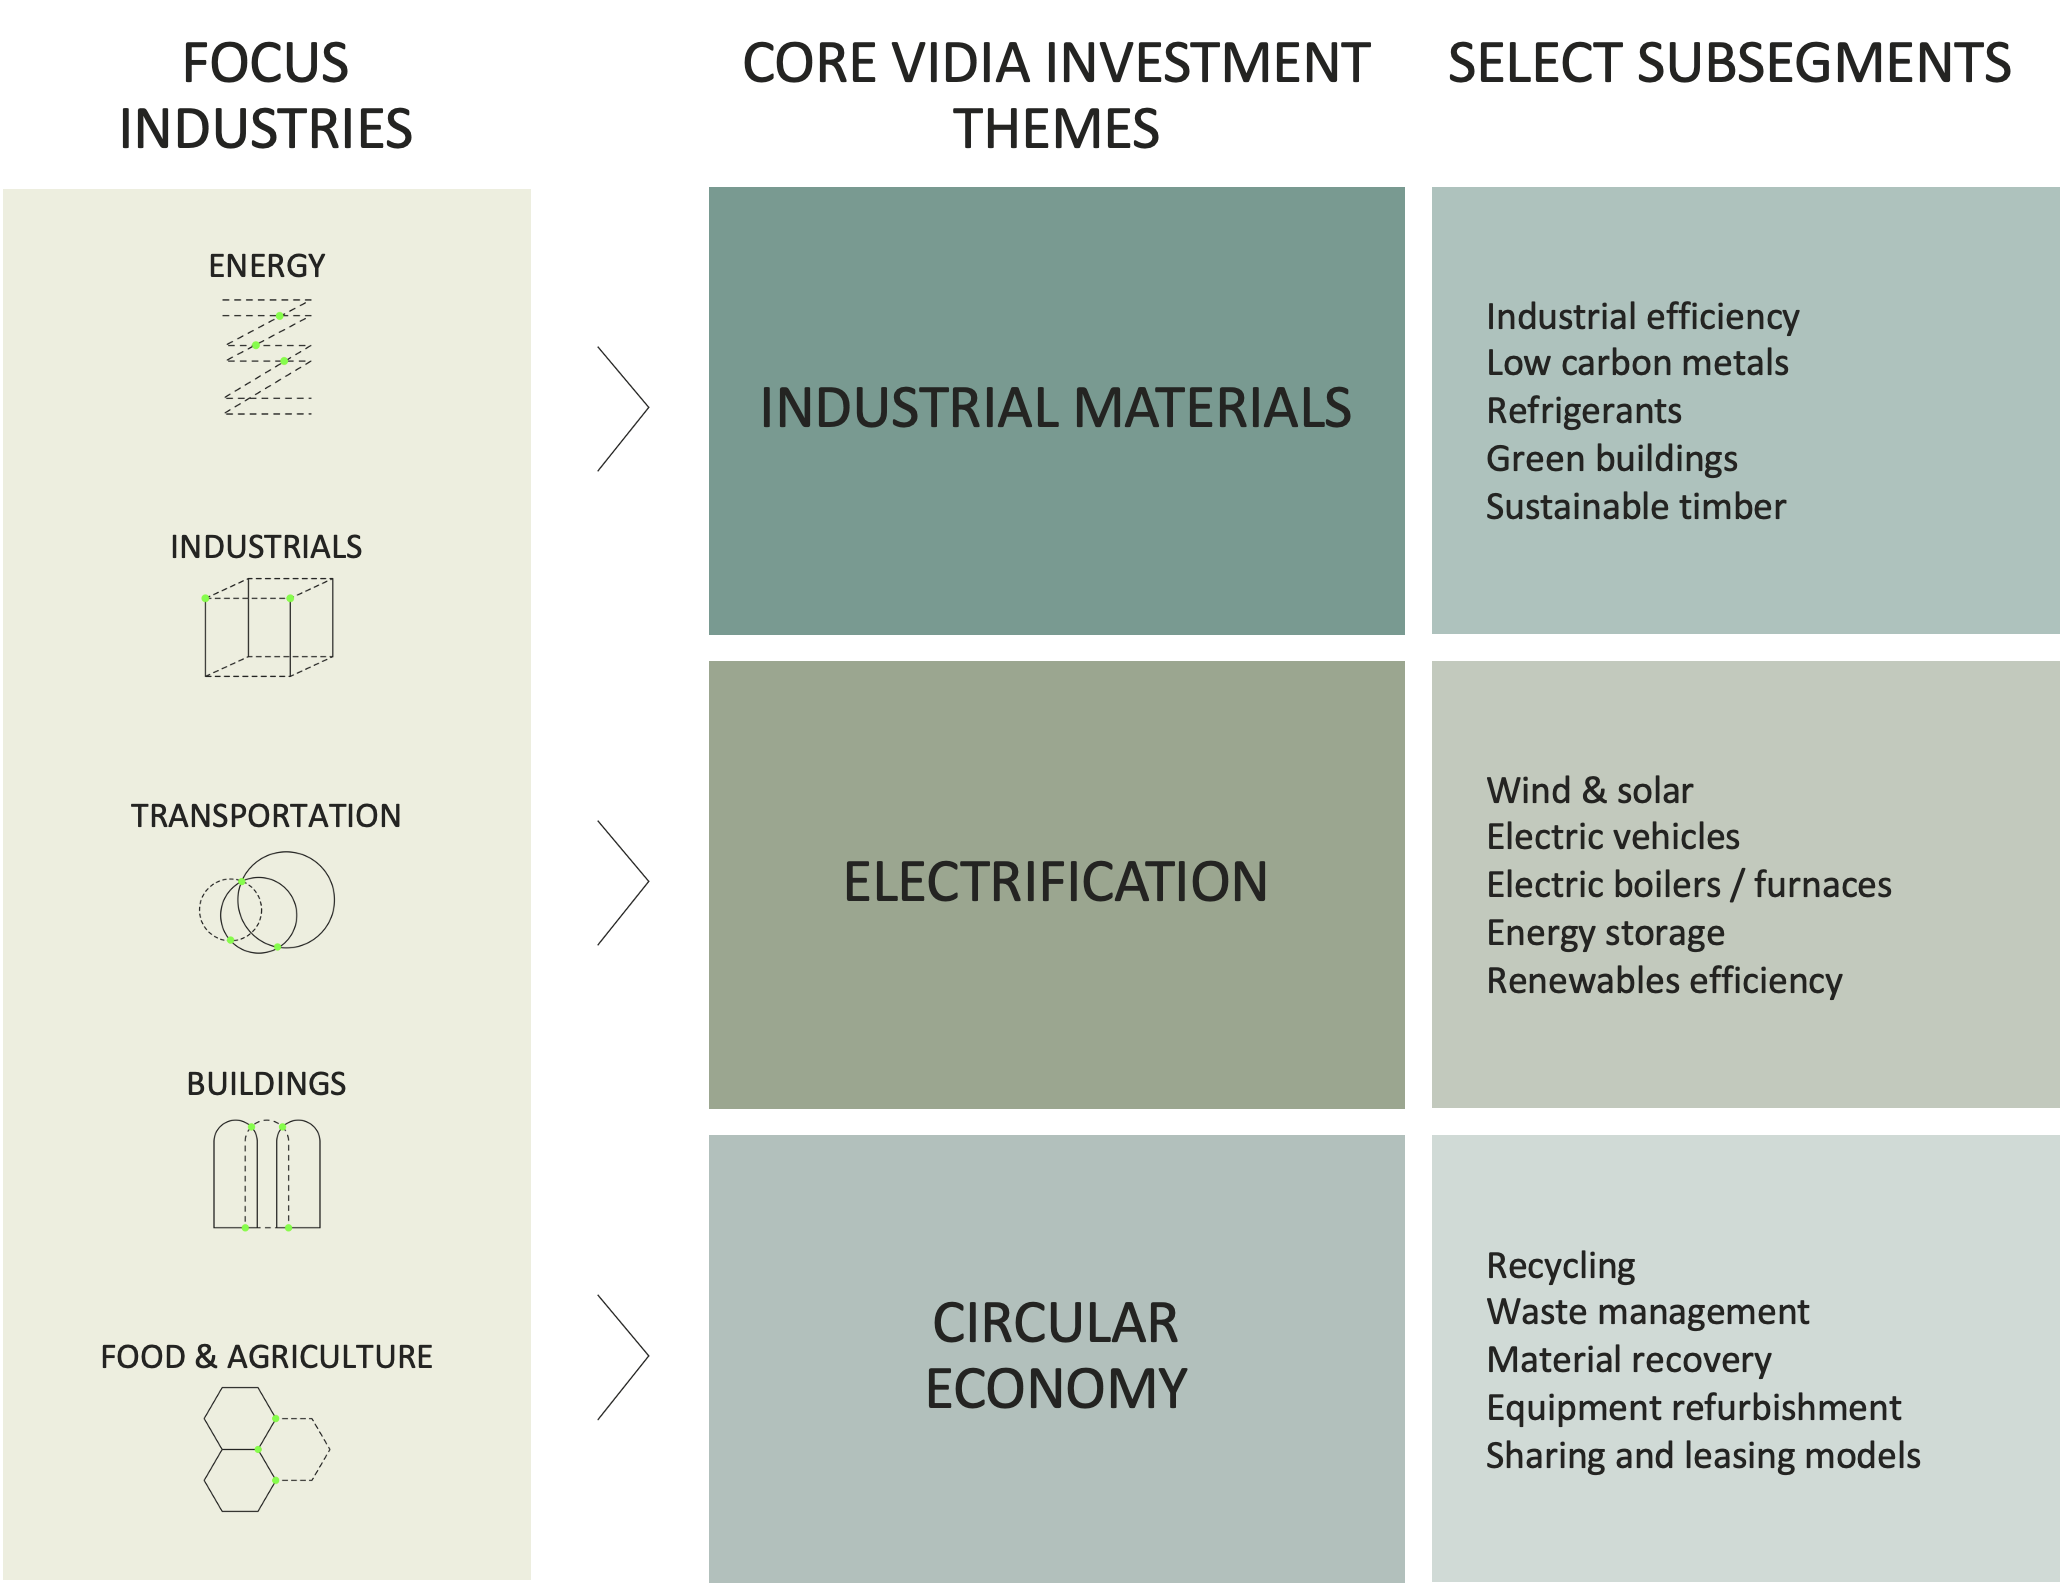
Abbildung 1: Kernthemen
Arten von Zielunternehmen
Grundsätzlich unterscheiden wir zwei Arten von Zielunternehmen mit unterschiedlichen Merkmalen (siehe Abbildung 2)
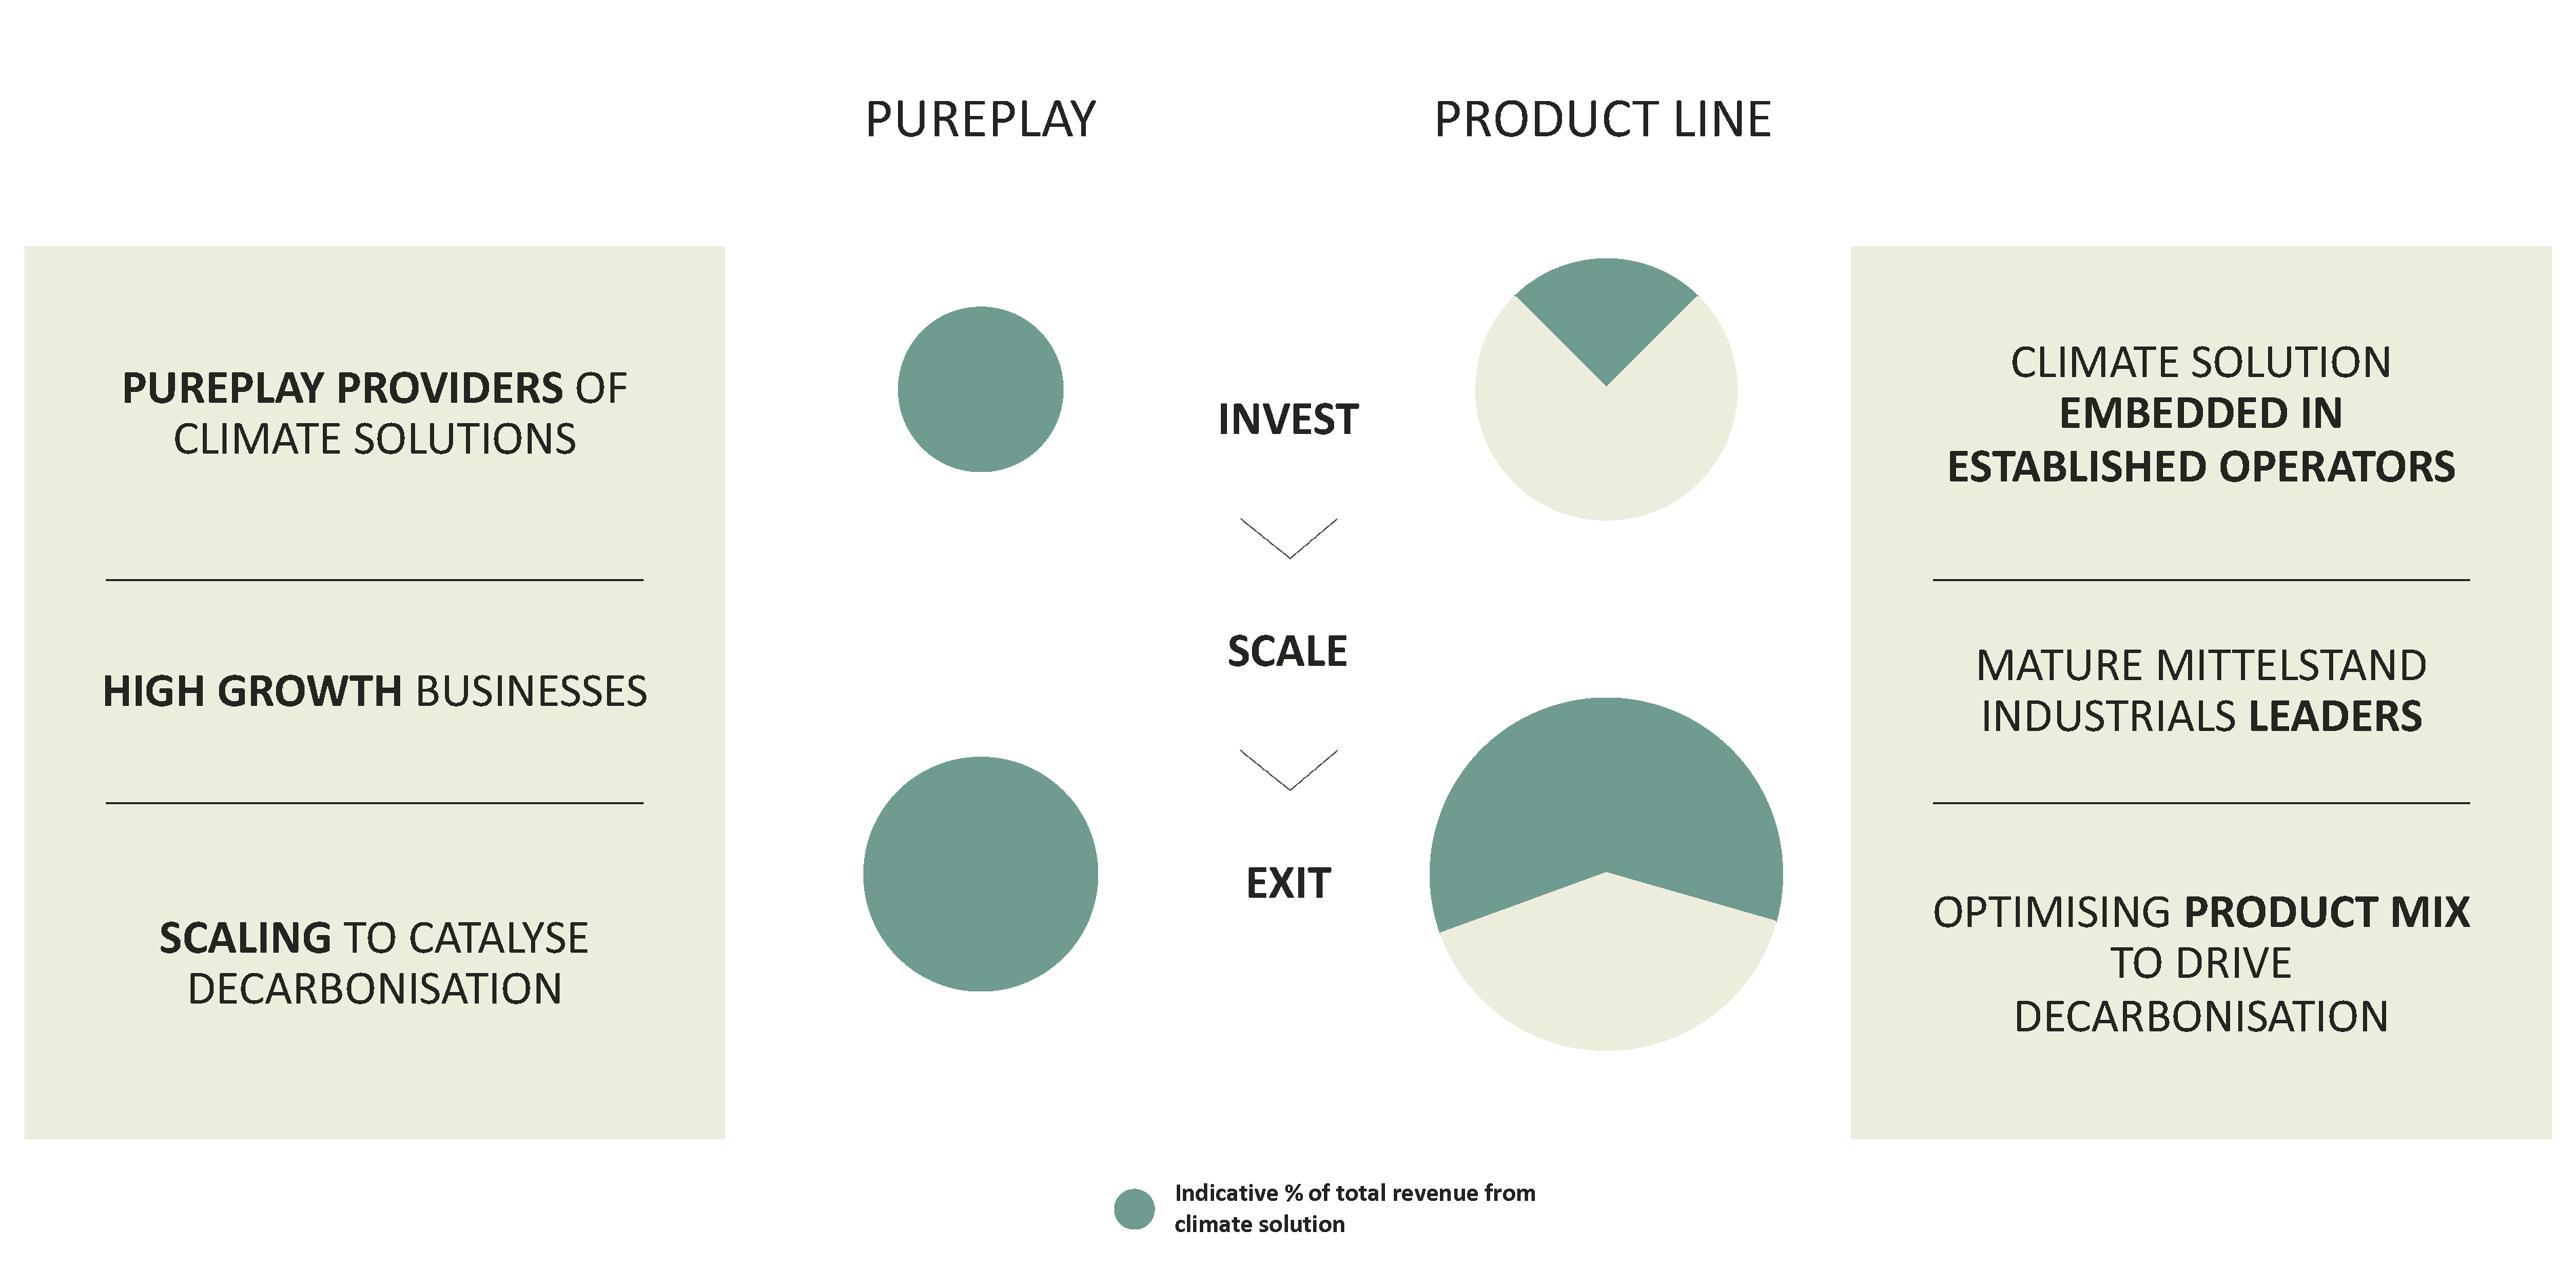
Abbildung 2: Arten von Zielunternehmen
■ Zu den Pure-Play-Anbietern von Klimalösungen zählen spezialisierte Technologieanbieter, die die Leistung bei Installation, Betrieb und Wartung von Infrastruktur für erneuerbare Energien verbessern. In der Regel handelt es sich um vergleichsweise kleinere Unternehmen mit einem attraktiven grünen Wachstumspotenzial, das professionell erschlossen werden muss.
■ Zu den diversifizierten Unternehmen zählen Anbieter von Komponenten, Systemen, Dienstleistungen usw., bei denen ein erheblicher Teil des Geschäfts aus einer Produktlinie mit hoher Wertschöpfung besteht, die etwa auf die Wärmepumpenindustrie ausgerichtet ist, während die übrigen Geschäftsbereiche Märkte außerhalb von Klimalösungen bedienen. Solche etablierten Mittelstandsunternehmen zeichnen sich in der Regel durch vergleichsweise moderate Wachstumspfade aus, obwohl sich im Klimalösungsanteil des Geschäfts oft ein erhebliches grünes Wachstumspotenzial findet. Diese Unternehmen haben sich seltener bereits zu wissenschaftsbasierten Netto-Null-Zielen verpflichtet und verfolgen eher eine allgemeine Wachstumsstrategie, in der das strategische Potenzial des Klimalösungsgeschäfts noch nicht voll ausgeschöpft ist.
Was folgt daraus?
Die Wissenschaft ist sich einig, was zur Dekarbonisierung der Industrie getan werden muss: erneuerbare Energien ausbauen, alles elektrifizieren, die Energieeffizienz vorantreiben und die Kreislaufführung erhöhen. Bei Vidia sehen wir für mittelständische Anbieter von Klimalösungen, die in diesem Wandel eine wichtige Rolle spielen und schneller wachsen müssen, eine Chance, wie sie sich nur einmal in einer Generation bietet. Wir konzentrieren unsere strategischen Anstrengungen auf ein Segment der Wirtschaft, das am stärksten vom historischen Wandel von einer auf fossilen Brennstoffen basierenden Weltwirtschaft hin zu einer nachhaltigen, klimapositiven Wirtschaft profitieren dürfte. Um diese Chance zu nutzen und für industrielle Mid-Cap-Unternehmen mit hoher Klimawirkung Mehrwert zu schaffen, verbinden wir Investment-, Operations- und Impact-Expertise und nutzen unser umfassendes Branchennetzwerk. Wir wollen die Wettbewerbsfähigkeit verbessern und die Skalierung von Klimalösungen als zentrale Bausteine globaler Wertschöpfungsketten vorantreiben.
Der Fachkräftemangel in der Dekarbonisierung
Technologische Fortschritte und sinkende Kosten bei Wind- und Solarenergie treiben einen raschen Überga
Die Wertschöpfungskette der Windenergie
Eigentümer und Betreiber von WEA-Flotten realisieren das ermöglichte Impact-Potenzial über die Lebensdauer, indem sie sauberen Str
Repowering-Projekte und die Wertschöpfungskette der Windenergie
Eigentümer und Betreiber von WEA-Flotten realisieren das ermöglichte Impact-Potenzial über die Lebensdauer, indem sie sauberen Str