Wie Klimainvestoren die Dekarbonisierung der fossilen Brennstoffindustrie angehen sollten
Überblick
- Bemühungen, die Wertschöpfungskette fossiler Brennstoffe durch schrittweise Effizienzsteigerungen oder die Vermeidung von Leckagen zu dekarbonisieren, führen nicht zu netto-positiven Klimaergebnissen, da die Hauptquelle der Emissionen in der nachgelagerten Nutzung der fossilen Brennstoffe selbst liegt.
- Für Klimainvestoren erfordert glaubwürdiger Klimaschutz Systemgrenzen, die den gesamten Lebenszyklus umfassen und der raschen Verdrängung fossiler Assets Vorrang einräumen, statt deren wirtschaftliche Tragfähigkeit zu verlängern.
- Investitionen, deren finanzieller Erfolg in wesentlichem Maße kollinear mit dem Erfolg der Wertschöpfungskette von Öl und Gas ist, erzeugen inhärente Impact-Konflikte und sollten grundsätzlich nicht auf Klimaschutzziele angerechnet werden – mit begrenzten Ausnahmen für Nachrüstungen außerhalb der fossilen Brennstoffindustrie.
- Ein disziplinierter, am Impact ausgerichteter Rahmen, der eine klare rote Linie gegen die Abhängigkeit von fossilen Brennstoffen zieht (und zugleich eine differenzierte Behandlung rückläufiger oder nicht kritischer Engagements zulässt), ermöglicht es Investoren, Fehlanreize zu vermeiden, das Stranded-Asset-Risiko zu steuern und Portfoliorenditen auf einen beschleunigten Ausstieg aus fossilen Brennstoffen auszurichten.
Einleitung: Die Herausforderung der Vermeidung von THG-Emissionen in der Wertschöpfungskette fossiler Brennstoffe
Beim globalen Übergang zu Netto-Null geht es nicht nur darum, THG-Emissionen zu reduzieren, sondern auch darum, aktiv zu einer umfassenderen Vision einer nachhaltigen Zukunft beizutragen, die sich durch eine geringere Nutzung fossiler Brennstoffe auszeichnet. In diesem Zusammenhang stehen Klimainvestoren häufig vor einer praktischen Herausforderung: Klimalösungen, die typischerweise THG-Emissionen in einer Vielzahl von Branchen vermeiden sollen (etwa durch die Vermeidung von Methanleckagen oder durch Effizienzsteigerungen), werden gezielt eingesetzt, um die betriebliche Umweltbilanz der fossilen Brennstoffindustrie zu verbessern. Einige dieser Lösungen sind zwar tatsächlich Quick Wins und schnell umsetzbare Verbesserungen (und Unternehmen der fossilen Brennstoffindustrie sollten gesetzlich verpflichtet werden, sie so schnell wie möglich einzuführen), doch für Klimainvestoren ist es entscheidend, das Gesamtbild im Blick zu behalten.
Netto-Impact bewerten: Warum die Dekarbonisierung der Wertschöpfungskette nicht zwangsläufig Klimaschutz bedeutet
Unsere Mission verpflichtet uns bei Vidia, in echte Klimalösungen zu investieren, die einen netto-positiven Beitrag zum Klimaschutz ermöglichen. Dazu ist ein konsequenter analytischer Blick nötig, um sicherzustellen, dass der Kapitaleinsatz den „Race to Zero“ bis 2050 tatsächlich voranbringt. Schrittweise Verbesserungen können zwar die vorgelagerten bzw. betrieblichen THG-Emissionen deutlich senken, doch der Haupttreiber der Klimakrise bleibt die enorme Menge an Treibhausgasen, die bei der Nutzung des Kernprodukts der fossilen Brennstoffindustrie freigesetzt wird. Da diese nachgelagerten THG-Emissionen die bei Förderung, Verarbeitung oder Verteilung fossiler Brennstoffe vermiedenen THG-Emissionen um ein Vielfaches übersteigen, muss die maßgebliche Systemgrenze den gesamten Lebenszyklus fossiler Brennstoffe umfassen.
Zwar könnte man in einer hypothetischen Welt ohne Transformation ceteris paribus die geringfügige Entschärfung eines schädlichen Produkts innerhalb einer engen Systemgrenze und eines kurzen Zeithorizonts als relative Verbesserung werten. In einer Welt jedoch, in der der Übergang von fossilen Brennstoffen zu Klimalösungen sowohl notwendig als auch bereits im Gange ist, kommt es entscheidend darauf an, die Verdrängung fossiler Assets im installierten Anlagenbestand zu beschleunigen. Wenn das Produkt selbst die Ursache der Klimakrise ist, ist die Dekarbonisierung seiner Wertschöpfungskette mit dem Ziel des Klimaschutzes unvereinbar. Selbst ohne die starke Abhängigkeit der nachgelagerten CO2-Abscheidung und -Speicherung von öffentlichen Subventionen zu berücksichtigen, ist es effizienter und weniger riskant, fossile Assets durch CO2-arme Alternativen zu ersetzen, als sie umzubauen.
Kollinearität sicherstellen: Die Grenzen der Klimaschutzwirkung definieren
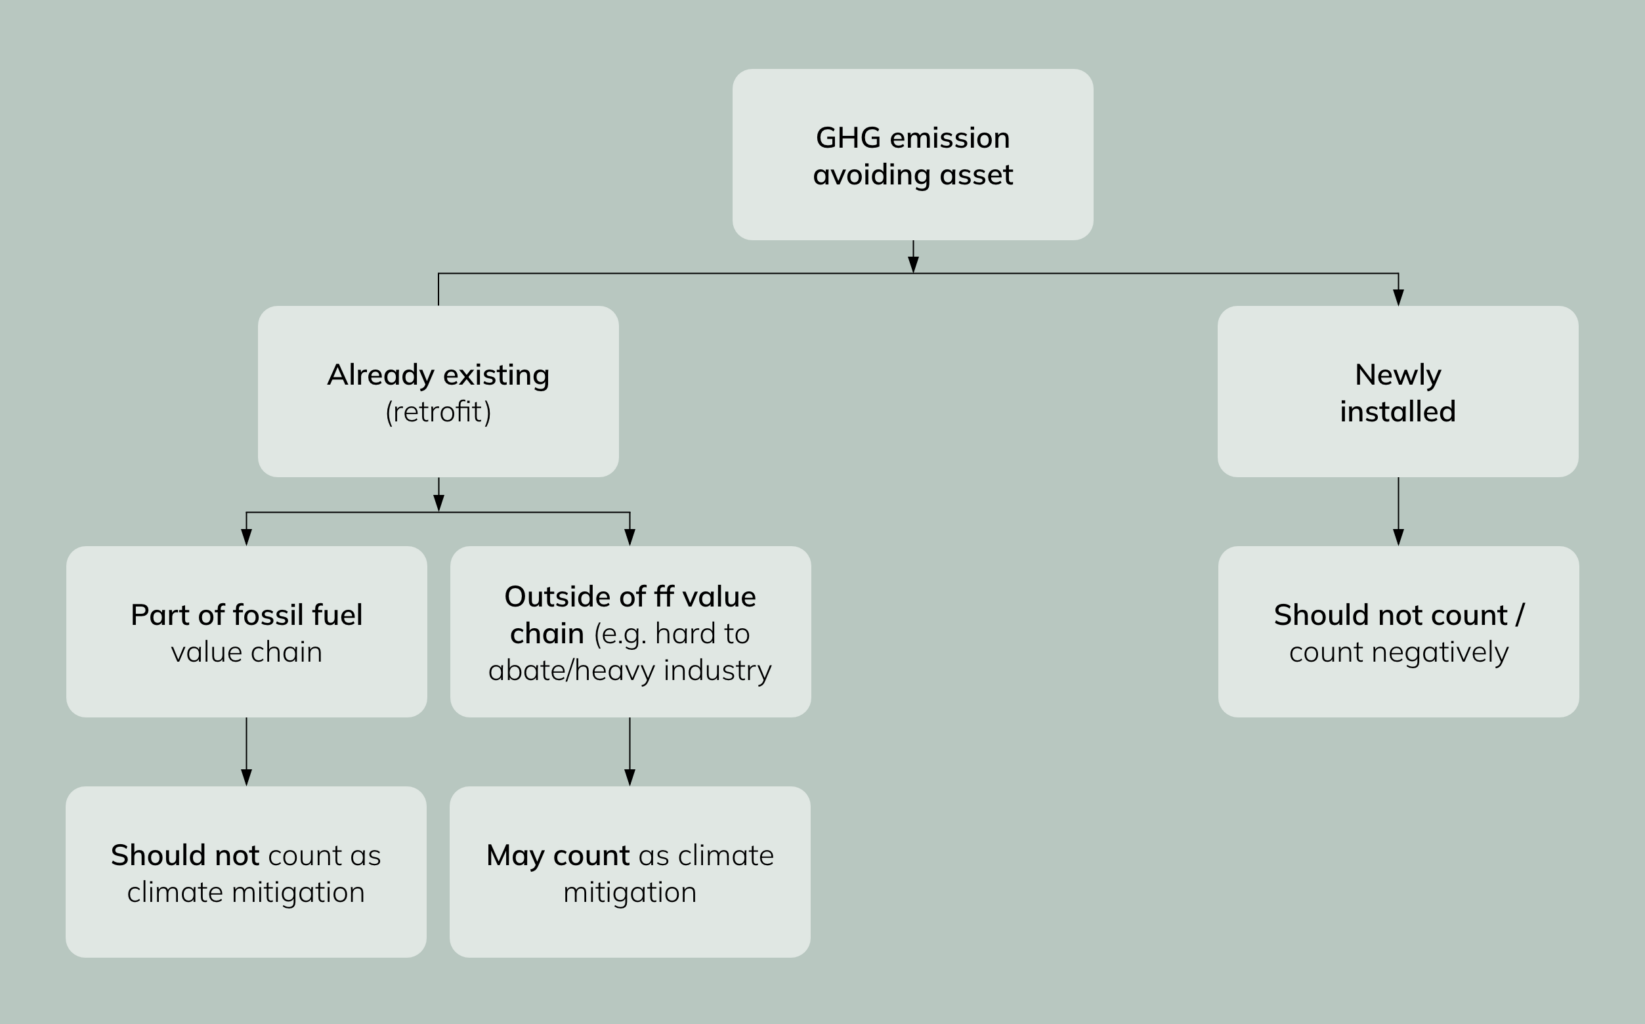
Unsere Auswahlkriterien sollen Investitionen fördern, die zu einem beschleunigten Ausstieg aus fossilen Brennstoffen beitragen und zugleich davon profitieren. Hängt der wirtschaftliche Erfolg eines Zielunternehmens wesentlich vom wirtschaftlichen Erfolg der Wertschöpfungskette von Öl & Gas ab, besteht das Kernproblem in einer negativen Kollinearität zwischen Klimawirkung und finanzieller Performance. Wenn wir eine glaubwürdige rote Linie gegen die verlängerte Nutzung fossiler Brennstoffe ziehen wollen, sollten wir keine Vermeidung von THG-Emissionen anerkennen, die unmittelbar an die langfristige Tragfähigkeit der fossilen Brennstoffindustrie selbst gekoppelt ist. Folglich sollte die Vermeidung von THG-Emissionen, die durch den Einsatz von Klimalösungen innerhalb der Kern-Wertschöpfungskette von Öl & Gas ermöglicht wird, grundsätzlich nicht auf Klimaschutzziele angerechnet werden. Ebenso sollte die Vermeidung von THG-Emissionen durch Effizienzsteigerungen oder die Vermeidung von Methanleckagen an neu installierten fossilen Anlagen, etwa neuen Kohle- oder Gaskraftwerken, entweder als neutral oder als netto-negativ gewertet werden. Eine vertretbare Ausnahme kann für Nachrüstungen bestehender Öl- & Gas-Anlagen gemacht werden, die Unternehmen außerhalb der fossilen Brennstoffindustrie (etwa in schwer zu dekarbonisierenden Branchen) besitzen und betreiben. In solchen Fällen kann die ermöglichte Emissionsvermeidung als Nettoreduktion der THG-Emissionen einer bereits bestehenden Anlage über deren verbleibende Lebensdauer angerechnet werden – und, was entscheidend ist, außerhalb der Wertschöpfungskette fossiler Brennstoffe selbst.
Kriterien für das Negativ-Screening überdenken
Wir möchten betonen, dass wir nicht für den kategorischen Ausschluss sämtlicher potenzieller Investitionen in Unternehmen plädieren, die ein erhebliches, aber begrenztes Engagement in der fossilen Brennstoffindustrie als Kunde haben. Industriezulieferer etwa können Mehrzweckprodukte oder -dienstleistungen anbieten, die sowohl von Klimalösungsbranchen als auch von der fossilen Brennstoffindustrie nachgefragt werden (z. B. Offshore-Serviceschiffe). Entscheidend sind in diesem Fall das relative strategische Gewicht, der Grad der Spezialisierung und die relativen Aussichten des fossilen Endmarkts. Indem Impact-Investoren dafür sorgen, dass ein Geschäftsbereich für Klimalösungen mehr strategische Priorität erhält, als er es sonst würde, oder indem sie den Rückgang fossil exponierter Umsätze aktiv beschleunigen, können sie einen bedeutenden Investor-Impact erzielen. Darüber hinaus sollte auch die Qualität des Beitrags eines Produkts oder einer Dienstleistung zur Leistung der Wertschöpfungskette berücksichtigt werden. Manche Angebote sind weitgehend austauschbar und unspezifisch, etwa allgemeine Ökostromlieferungen oder klimafreundliche Logistikdienstleistungen, während andere in hohem Maße auf einen profitablen fossilen Betrieb ausgerichtet oder sogar entscheidend dafür sind, etwa KI-gestützte Tools, die die Förderung von bis zu einer Billion zusätzlicher Barrel Öl ermöglichen. Unternehmen, die wesentlich zum Erfolg von Wertschöpfungsketten für Klimalösungen beitragen, allein wegen eines (rückläufigen) Engagements im Bereich fossiler Brennstoffe auszuschließen, würde sie ungerechtfertigt für Marktgegebenheiten bestrafen, die außerhalb ihres unmittelbaren Einflusses liegen.
Fazit: Was das für Klimainvestoren bedeutet
Ein konsequenter, am Impact ausgerichteter Rahmen für die Auswahl von Zielunternehmen bietet Klimainvestoren mehr Integrität, eine bessere Kollinearität und eine wirksame Minderung von Impact-Risiken. Indem sie eine klar definierte rote Linie gegenüber Unternehmen ziehen, deren wirtschaftlicher Wert wesentlich vom Erfolg der Wertschöpfungskette von Öl & Gas abhängt, können Klimainvestoren Fehlanreize und finanzielle Interessenkonflikte vermeiden. Tatsächlich ist diese Unabhängigkeit vielleicht der wichtigste Vorteil von Divestment-Strategien im Bereich fossiler Brennstoffe. Sie ermöglicht es zuvor befangenen Anteilseignern, sich frei für eine Klimapolitik einzusetzen, die den Ausstieg aus fossilen Brennstoffen beschleunigt, ohne befürchten zu müssen, dass dies die Bewertungen ihrer Portfoliounternehmen beeinträchtigt. Darüber hinaus hilft ein strategischer Fokus auf echte Investitionen in Klimalösungen (im Gegensatz zu Investitionen in die direkte Transformation emissionsintensiver Unternehmen in schwer zu dekarbonisierenden Branchen von „schmutzig“ zu „sauber“), Stranded-Asset-Risiken bei fossilen Anlagen und typische Fehlschläge im Change-Management zu mindern. Diese Risiken sind besonders ausgeprägt in Wirtschaftssystemen, in denen positive und negative externe Effekte nach wie vor unzureichend in den Marktpreissignalen abgebildet werden. Indem wir Investitionen in Lösungen priorisieren, die die Nutzung fossiler Brennstoffe verdrängen, statt einzelne Elemente ihres Lebenszyklus-Fußabdrucks schrittweise zu verbessern, können wir sicherstellen, dass die Portfolioperformance von wachstumsstarken Klimalösungs-Assets getragen wird, die direkt vom beschleunigten Niedergang einer schädlichen Altindustrie profitieren.
Newsletter Q3 2025
In Europa und darüber hinaus durchläuft die Energielandschaft einen historischen Wandel. Was einst
Fringsgruppe wird Teil des Vidia Climate Fund I
Die Fringsgruppe ist offiziell Teil des Vidia Climate Fund I geworden – Vidias jüngste Plattforminvestit
Vidia geht Partnerschaft mit EUROPRESS Umwelttechnik ein und gründet neue Plattform im Bereich Recyclingtechnologie
Die EUROPRESS Umwelttechnik GmbH schließt sich dem Vidia Climate Fund I als Teil seiner zweiten Plattform in der Kreisl