Klimarisiken neu bewerten: Warum Investoren sowohl Anpassung als auch Minderung finanzieren müssen
Einleitung
Klimarisiken werden systematisch zu niedrig bepreist, weil Lücken in herkömmlichen ökonomischen Schadensmodellen und eine systematische Unterschätzung der Risiken dazu beigetragen haben, das wahre Ausmaß der kumulierten Klimaschäden im Verhältnis zu den Kosten des Klimaschutzes zu verschleiern. Infolgedessen hat die Unterinvestition sowohl in Klimaschutz als auch in Anpassung Infrastruktur, Sachwerte und Lieferketten physischen Klimarisiken ausgesetzt, die zunehmend unvermeidbar sind und sich bereits als Stranded Assets und Probleme bei der Versicherbarkeit zeigen.
Künftig müssen Gesellschaften ihre Ausgaben für Anpassung und Resilienz sorgfältig austarieren, um Unterinvestition und Fehlanpassung zu vermeiden – ebenso wie eine Überinvestition zulasten der Ausgaben für den Klimaschutz, die steigende langfristige Verluste festschreiben würde. Für Klimainvestoren bedeutet das, dass sie zukunftsgerichtete, wissenschaftsbasierte, standortbezogene Klimarisikodaten dringend in ihre Entscheidungen einbeziehen und zugleich den Klimaschutz unterstützen müssen. Denn beide Finanzierungslücken zu schließen, ist wirtschaftlich gerechtfertigt und unerlässlich, um die langfristige Resilienz von Gesellschaft und Vermögenswerten zu sichern.
Die anhaltende Lücke in der Klimafinanzierung
Die jüngste Klimakonferenz im Jahr 2025 (COP30) hat nicht die Grundlage für einen mit dem Pariser Abkommen vereinbaren Dekarbonisierungspfad gelegt. Zwar schreitet die „Elektrotech-Revolution“ weltweit immer schneller voran, doch sind weiterhin umfassende regulatorische Maßnahmen, zusätzliche öffentliche Mittel und mehr internationale Zusammenarbeit nötig, um das Klimasystem der Erde bis zum Ende dieses Jahrhunderts bei „deutlich unter 2 °C“ zu stabilisieren. Das tatsächliche Ausmaß der kumulierten Klimaschäden und -verluste übersteigt die für einen schnellen und gerechten Übergang nötigen Investitionen um ein Vielfaches – doch diese grundlegende Tatsache wird in der öffentlichen Debatte nach wie vor unterschätzt. Infolgedessen ist der Klimaschutz weiterhin stark unterfinanziert.
Der ungedeckte Investitionsbedarf für notwendige Anpassung und Resilienz
Weil bislang zu wenig für den Klimaschutz getan wurde, ist ein erheblicher Teil künftiger klimabedingter Verluste und Schäden unvermeidbar geworden. Deshalb sind zusätzliche Investitionen in Klimaanpassung und Resilienz notwendig geworden, allein um die Fähigkeit von Volkswirtschaften und Gesellschaften zu erhalten, die Verdrängung fossiler Brennstoffe im derzeitigen Tempo fortzusetzen und zu beschleunigen. Die meisten bestehenden Infrastrukturanlagen, Gebäude, Lieferketten und Handelswege wurden jedoch nach veralteten technischen Standards ausgelegt, die sich an vergangenen Wetterextremen orientieren. Zunehmend nicht mehr versicherbare Immobilien und damit verbundene Unternehmensvermögen deuten auf ein erhebliches Stranded-Asset-Risiko hin. Obwohl verlässliche Informationen über standortbezogene Klimarisiken eine öffentliche Dienstleistung sein sollten, sind sie nach wie vor schwer zugänglich – auch deshalb, weil Gebäudeeigentümer gegen mehr Risikotransparenz lobbyieren, um bestehende Überbewertungen zu schützen. Da künftige physische Klimabelastungen bewährte Sicherheitstoleranzen immer wahrscheinlicher überschreiten werden, sind viele Gesellschaften, die nicht in eine bessere Klimaanpassung und Resilienz investiert haben, schlecht vorbereitet.
Warum herkömmliche Schadensmodelle das Klimarisiko unterschätzt haben
Eine wesentliche Ursache für die Finanzierungslücken bei Klimaschutz- und Klimaanpassungsmaßnahmen ist eine gravierende Unterschätzung des tatsächlichen Ausmaßes klimabedingter Verluste und Schäden durch neoklassische Ökonomen wie William Nordhaus oder Richard Tol. Wie ein aktueller Bericht, „Recalibrating Climate Risk“, zeigt, beruhte nicht nur die Gestaltung ihrer Schadensfunktionen auf Annahmen, die sich als unzureichend erwiesen haben; sie ließen auch indirekte und systemische Klimaeffekte außer Acht – etwa Produktivitätsverluste in den Ernährungssystemen, Migrationsdruck, steigende Risiken bewaffneter Konflikte und gesellschaftlicher Destabilisierung sowie Kipppunkte im Klimasystem, die beispielsweise den Meeresspiegelanstieg, die Ozeanversauerung oder eine Abschwächung der Atlantischen Meridionalen Umwälzzirkulation (AMOC) beschleunigen. Diese Unterschätzung hatte erhebliche Folgen für Politik und Kapitalallokation, da Entscheidungsträger und Öffentlichkeit von einer zu optimistischen Risikoeinschätzung ausgingen. Selbst ohne indirekte und systemische Effekte vollständig zu berücksichtigen, prognostizieren verbesserte, wissenschaftlich fundierte Schadensmodelle für ein „Business as usual“-Szenario beispielsweise um Größenordnungen höhere Wohlfahrtsverluste und CO2-Schadenskosten von über 1.300 USD pro Tonne.
Impact-Risiken bei Anpassung und Resilienz sorgfältig steuern
Die aktuelle Ausgangslage, in der der Bedarf an besserer Klimaanpassung und Resilienz mit der Zeit immer deutlicher werden wird, erfordert eine sorgfältige Abwägung. Einerseits besteht ein erhebliches „Entgleisungsrisiko“: das Risiko, dass unzureichende Anpassung die Klimaschutzbemühungen direkt oder indirekt zum Entgleisen bringt. So könnte etwa die Begründung für wirksameren Klimaschutz durch politische Narrative geschwächt werden, die einen falschen Zielkonflikt zwischen Klimaschutz und (notwendiger) Anpassung konstruieren und nahelegen, Gesellschaften müssten sich für das eine oder das andere entscheiden – obwohl zusätzliche Mittel für beides wirtschaftlich, ethisch und wissenschaftlich gut begründet sind. Andererseits bietet sich die Chance, den immer deutlicher werdenden Anpassungsbedarf zu nutzen, um das Ausmaß der Klimakrise zu unterstreichen („strategische Anpassung“) und hervorzuheben, dass nur wirksamer Klimaschutz die eigentliche Ursache von Klimaschäden und -verlusten angeht. Investitionen in Anpassung und Resilienz wirksam zu steuern, erfordert eine sorgfältige Balance:
Finanzinstitute, politische Entscheidungsträger, Unternehmen sowie Bürgerinnen und Bürger haben noch nicht vollständig verinnerlicht, dass sich aus den Wetterextremen der Vergangenheit nicht mehr auf die der Zukunft schließen lässt. Zwar ist bislang erst ein Bruchteil der potenziellen Klimaschäden unvermeidbar geworden, doch ihr Ausmaß übersteigt bereits das, was viele Marktteilnehmer wahrnehmen. Um standortspezifischen Anpassungsbedarf zu verstehen und falsch bepreiste Immobilien sowie Stranded-Asset-Risiken zu erkennen, bedarf es einer zukunftsgerichteten, wissenschaftsbasierten, standortbezogenen Klimarisikobewertung – Kompetenzen, wie sie spezialisierte Beratungsunternehmen wie etwa unser Portfoliounternehmen GEO-NET bieten. Entscheidend ist: Mehr Mittel für Klimaanpassung und Resilienz müssen Investitionen in den Klimaschutz ergänzen, nicht ersetzen. Beide Finanzierungslücken – bei Klimaschutz und Anpassung – gleichzeitig zu schließen, ist nicht nur notwendig, um die Ziele des Pariser Abkommens zu erreichen, sondern auch wirtschaftlich gerechtfertigt, da die kumulierten Klimaschäden und -verluste, die sich noch verhindern lassen, weitaus größer sind. Für Investoren ergibt sich daraus ein doppelter Auftrag: physische Klimarisiken in die Bepreisung von Vermögenswerten einzubeziehen und zugleich strategische Anpassung als Ergänzung zum Klimaschutz zu unterstützen.
Wenn Gesellschaften zu wenig in Anpassung und Resilienz investieren, riskieren sie, ihre Fähigkeit zu schwächen oder sogar zu verlieren, den Übergang zu einer kohlenstoffarmen Wirtschaft weiter zu beschleunigen.
Wenn Gesellschaften schlecht informierte Investitionsentscheidungen für ineffiziente oder untaugliche Anpassungs- und Resilienzlösungen treffen, verschwenden sie nicht nur knappe Ressourcen für einen minimalen, nicht nachhaltigen Nutzen, sondern könnten langfristig sogar an Anpassungsfähigkeit einbüßen („Fehlanpassung“).
Wenn Gesellschaften zulasten des Klimaschutzes zu viel in Anpassung und Resilienz investieren, riskieren sie, in einen Teufelskreis zu geraten, in dem die Finanzierung immer kleinerer Zugewinne an vorübergehender Anpassungsentlastung eine fortlaufende Finanzierung zu stetig steigenden Kosten nach sich zieht. Indirekte und systemische Klimaschäden und -verluste sind zwar bekanntermaßen schwer zu quantifizieren, werden aber dennoch voraussichtlich eintreten und – sofern sich die globalen Temperaturen nicht stabilisieren lassen – weiter nichtlinear zunehmen. Es wäre nur eine Frage der Zeit, bis immer größere Klimaschäden und -verluste die begrenzten Ressourcen der Gesellschaften überfordern.
Fazit: Was bedeutet das für Investoren?
Finanzinstitute, politische Entscheidungsträger, Unternehmen sowie Bürgerinnen und Bürger haben noch nicht vollständig verinnerlicht, dass sich aus den Wetterextremen der Vergangenheit nicht mehr auf die der Zukunft schließen lässt. Zwar ist bislang erst ein Bruchteil der potenziellen Klimaschäden unvermeidbar geworden, doch ihr Ausmaß übersteigt bereits das, was viele Marktteilnehmer wahrnehmen. Um standortspezifischen Anpassungsbedarf zu verstehen und falsch bepreiste Immobilien sowie Stranded-Asset-Risiken zu erkennen, bedarf es einer zukunftsgerichteten, wissenschaftsbasierten, standortbezogenen Klimarisikobewertung – Kompetenzen, wie sie spezialisierte Beratungsunternehmen wie etwa unser Portfoliounternehmen GEO-NET bieten. Entscheidend ist: Mehr Mittel für Klimaanpassung und Resilienz müssen Investitionen in den Klimaschutz ergänzen, nicht ersetzen. Beide Finanzierungslücken – bei Klimaschutz und Anpassung – gleichzeitig zu schließen, ist nicht nur notwendig, um die Ziele des Pariser Abkommens zu erreichen, sondern auch wirtschaftlich gerechtfertigt, da die kumulierten Klimaschäden und -verluste, die sich noch verhindern lassen, weitaus größer sind. Für Investoren ergibt sich daraus ein doppelter Auftrag: physische Klimarisiken in die Bepreisung von Vermögenswerten einzubeziehen und zugleich strategische Anpassung als Ergänzung zum Klimaschutz zu unterstützen.
Quellen: Ember – The Electrotech Revolution (Sept. 2025); IRENA – Global landscape of energy transition finance 2025 (Nov. 2025); Business Day – Climate change crisis may render world uninsurable, warns Allianz (Jan. 2024); Carbon Tracker – Recalibrating Climate Risk (Feb. 2026); Adrien Bilal & Diego R Känzig (LSE/CFM) – The Macroeconomic Impact of Climate Change: Global vs. Local Temperature (2024); Strategic Climate Risk Initiative (SCRI) – Derailment Risk (2025); Climate Majority Project – SAFER / Strategic Adaptation (2025).
Die Wertschöpfungskette der Windenergie
Eigentümer und Betreiber von WEA-Flotten realisieren das ermöglichte Impact-Potenzial über die Lebensdauer, indem sie sauberen Str
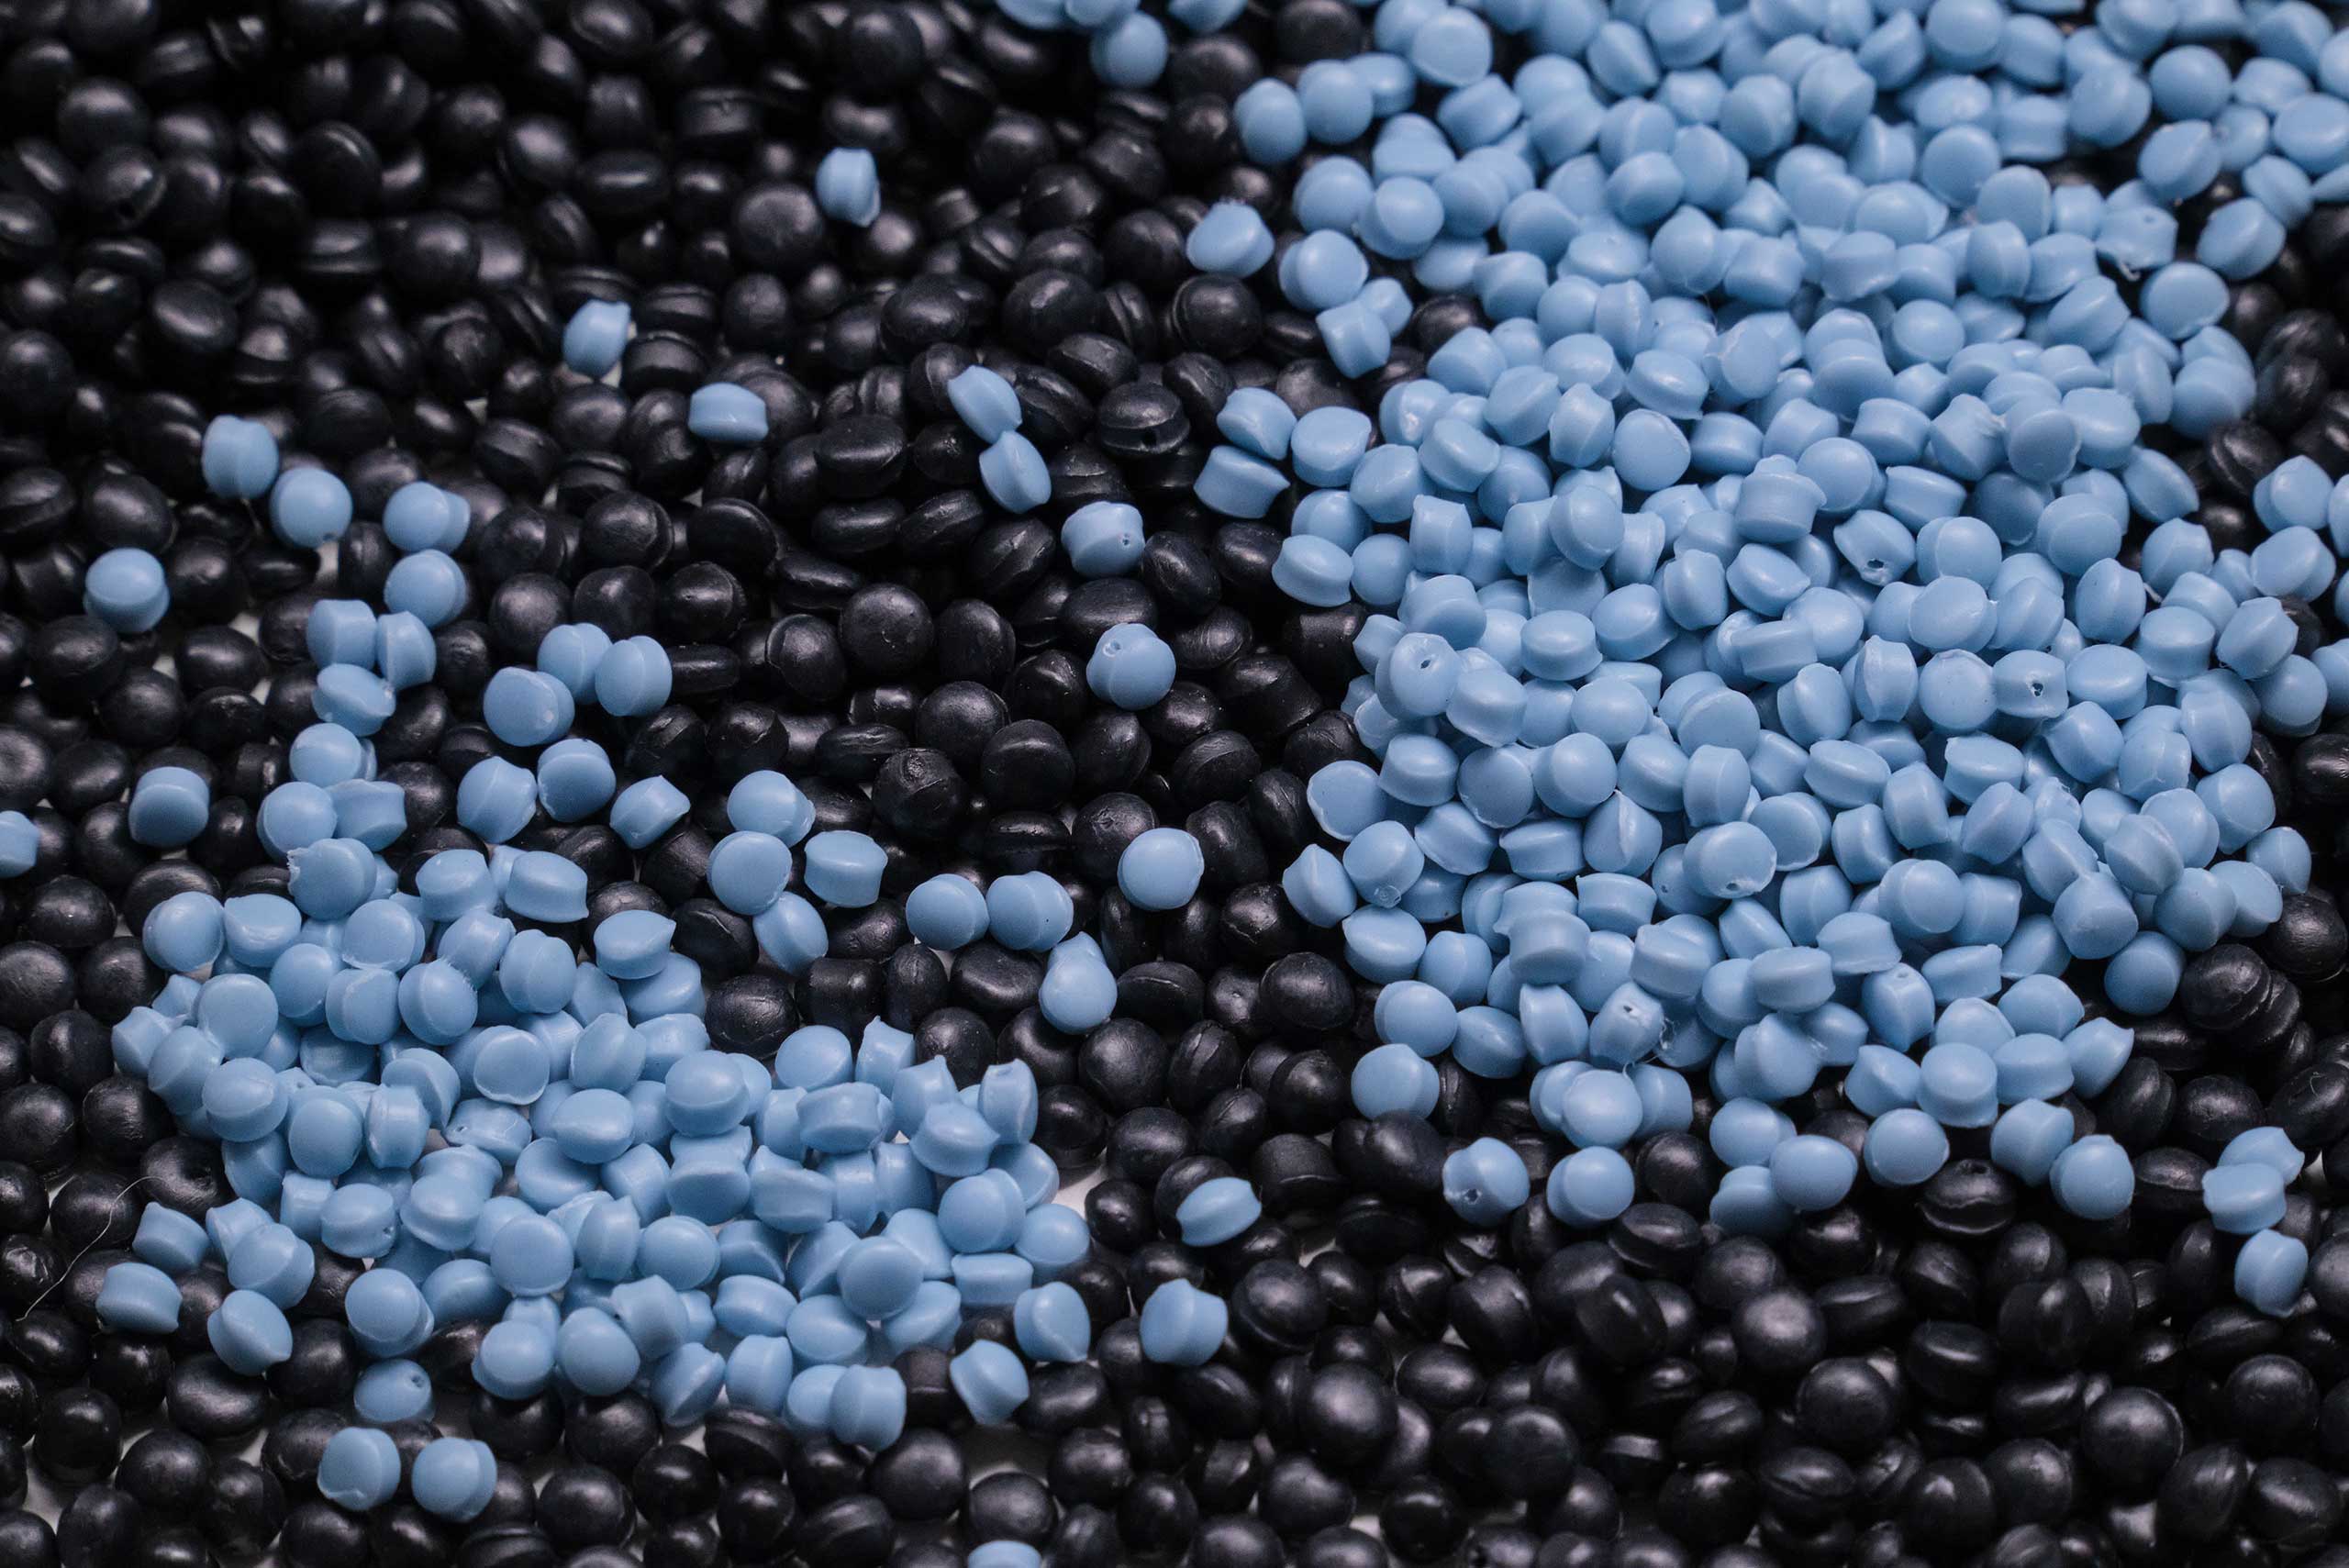
Compounding im Kunststoffrecycling: Hochleistungswerkstoffe aus variablen Ausgangsmaterialien
In diesem Artikel werfen wir einen genaueren Blick auf das Compounding als wertschöpfenden technischen Prozess.
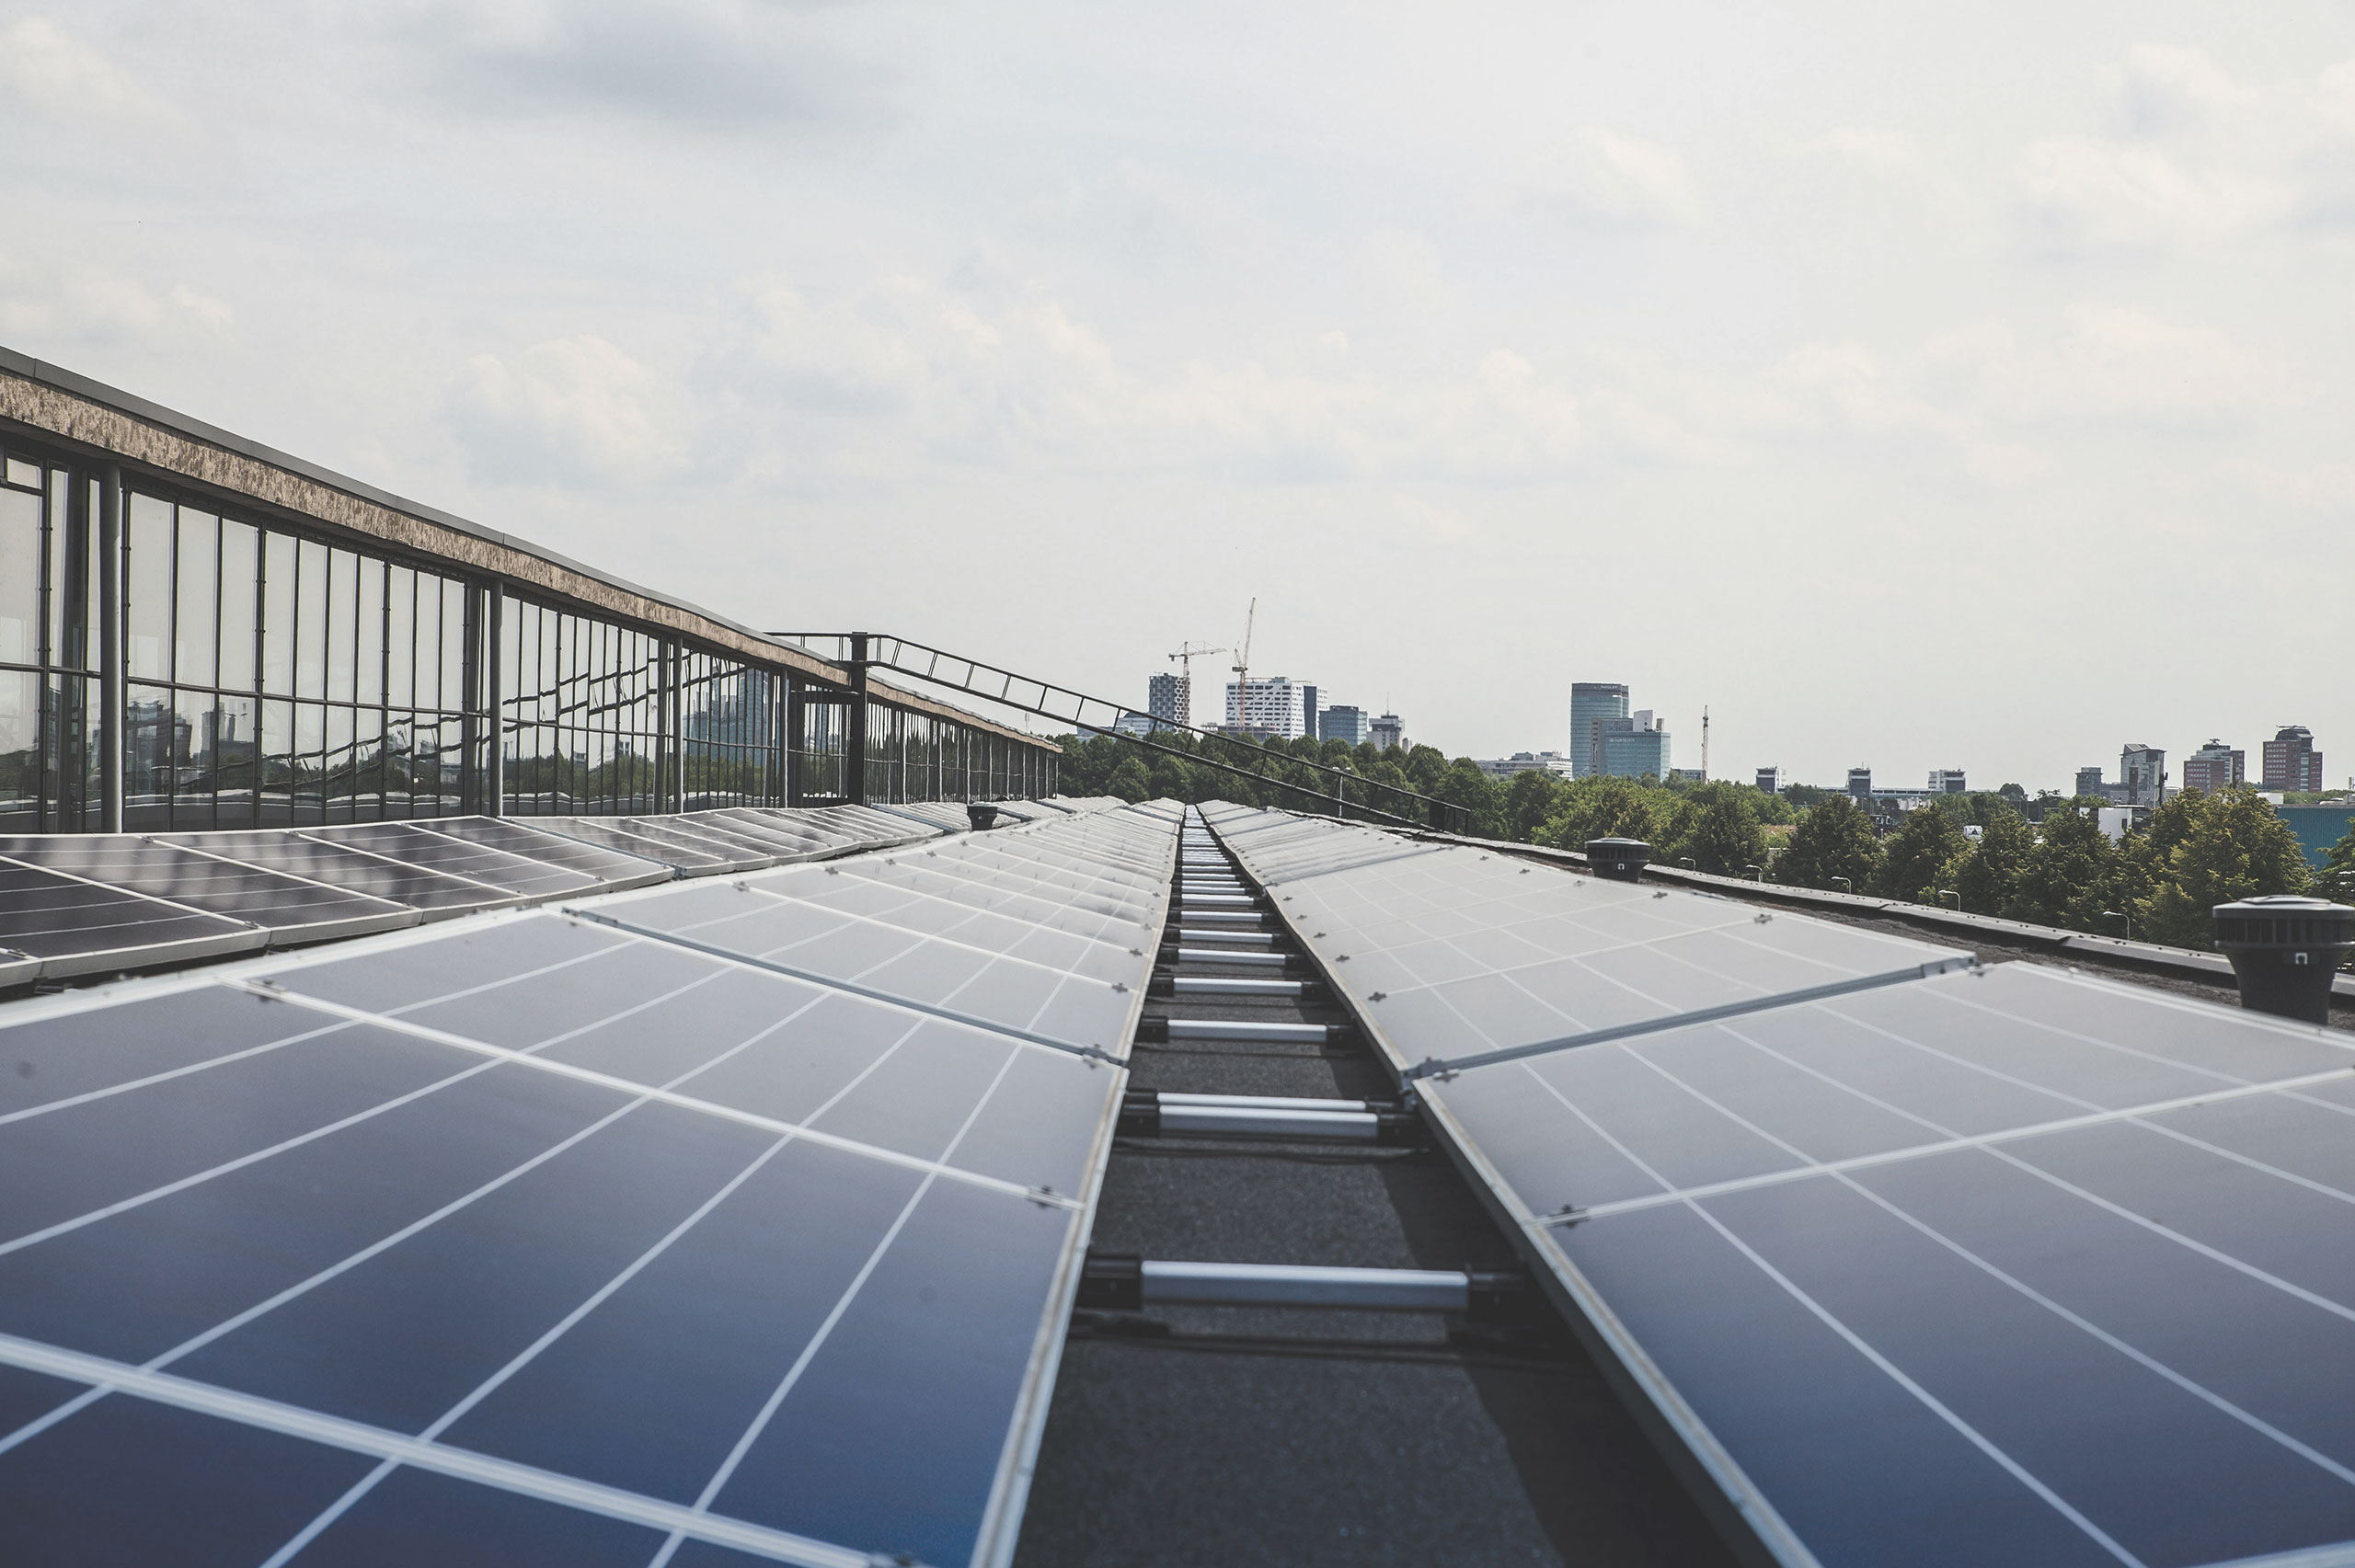
Energieeffiziente Gebäudesanierung
Gebäude und Infrastruktur sind eine wesentliche Quelle von Treibhausgasemissionen (THG-Emissionen). Laut einer