Offenlegungen gemäß Verordnung (EU) 2019/2088
Aktualisiert am 28. Juni 2024
Im Rahmen ihres Aktionsplans zur Finanzierung nachhaltigen Wachstums hat die EU die Verordnung (EU) 2019/2088, d. h. die Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor (Sustainable Finance Disclosure Regulation, „SFDR“), eingeführt, die nachhaltigkeitsbezogene Offenlegungspflichten für ein breites Spektrum von Finanzmarktteilnehmern, Finanzberatern und Finanzprodukten festlegt. Diese Offenlegungspflichten betreffen spezifische Informationen über die Strategien der Finanzmarktteilnehmer zur Einbeziehung von Nachhaltigkeitsrisiken und zur Berücksichtigung nachteiliger Nachhaltigkeitsauswirkungen sowie produktspezifische Merkmale.
Als Kapitalverwaltungsgesellschaft, die bei der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) registriert ist, unterliegt die Vidia GmbH („Vidia“, auch als „wir“, „uns“, „unser“ bezeichnet) diesen Offenlegungspflichten. Die hier offengelegten Inhalte wurden sorgfältig verfasst, um den Bestimmungen der SFDR zu entsprechen, und berücksichtigen die technischen Regulierungsstandards, die die Europäische Kommission am 6. April 2022 als delegierte Verordnung erlassen hat, sowie nachfolgende Auslegungshinweise. Verschiedene Rechtsfragen im Zusammenhang mit der SFDR wurden von den Europäischen Aufsichtsbehörden oder der BaFin bisher nicht offiziell geklärt und sind daher nach wie vor umstritten oder unklar. Änderungen der nur sehr begrenzt verfügbaren offiziellen Auslegungshinweise oder die Veröffentlichung weiterer Auslegungshinweise können Überarbeitungen sowie wesentliche Änderungen der Form, des Umfangs und des Inhalts dieser Offenlegungen erforderlich machen.
Nachhaltigkeitsrisiken
Vidia ist verpflichtet, auf ihrer Internetseite Informationen über ihre Strategien zur Einbeziehung von Nachhaltigkeitsrisiken bei ihren Investitionsentscheidungsprozessen zu veröffentlichen (Art. 3 Abs. 1 SFDR). Gemäß Art. 2 Nr. 22 SFDR sind Nachhaltigkeitsrisiken Ereignisse oder Bedingungen in den Bereichen Umwelt, Soziales oder Unternehmensführung, deren Eintreten tatsächlich oder potenziell eine wesentliche negative Auswirkung auf den Wert der Investition haben könnte („Nachhaltigkeitsrisiken“).
Vidia verfolgt eine Anlagestrategie, die auf finanzielle Rendite und eine positive Klimawirkung abzielt. Die Berücksichtigung von Nachhaltigkeitsrisiken ist integraler Bestandteil unserer Prüfung jeder Investition vor der Investitionsentscheidung. Die Phase vor der Investition gliedert sich in zwei Stufen: das Screening (bestehend aus positiven und negativen Screening-Kriterien) und die Due Diligence. Die ESG-Due-Diligence wird von unserem Director of Impact & ESG in enger Zusammenarbeit mit erfahrenen externen ESG-Beratern sowie dem Investmentteam von Vidia durchgeführt und umfasst eine Bewertung der ESG-Risiken (einschließlich Nachhaltigkeitsrisiken) sowie der Fähigkeit des Zielunternehmens, diese Risiken zu steuern. Die Ergebnisse der ESG-Due-Diligence dienen dem Investmentteam von Vidia bei der Vorbereitung und dem Investitionsausschuss bei der Entscheidung über eine Investition als Grundlage.
Erklärung zu den wichtigsten nachteiligen Auswirkungen von Investitionsentscheidungen auf Nachhaltigkeitsfaktoren
Vidia ist verpflichtet, auf ihrer Internetseite eine Erklärung darüber zu veröffentlichen, ob sie die wichtigsten nachteiligen Auswirkungen ihrer Investitionsentscheidungen auf Nachhaltigkeitsfaktoren berücksichtigt, und, falls ja, ihre Strategien zur Wahrung der Sorgfaltspflicht im Zusammenhang mit den wichtigsten nachteiligen Auswirkungen von Investitionsentscheidungen auf Nachhaltigkeitsfaktoren zu beschreiben; dabei ist der Größe von Vidia, der Art und dem Umfang ihrer Tätigkeiten sowie den Arten der Finanzprodukte, die Vidia zur Verfügung stellt, gebührend Rechnung zu tragen (Art. 4 Abs. 1 lit. a SFDR).
Gemäß Art. 2 Nr. 24 SFDR sind Nachhaltigkeitsfaktoren Umwelt-, Sozial- und Arbeitnehmerbelange, die Achtung der Menschenrechte und die Bekämpfung von Korruption und Bestechung („Nachhaltigkeitsfaktoren“). Die wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren sind anhand einer Reihe von KPIs offenzulegen, der Indikatoren für die wichtigsten nachteiligen Auswirkungen (Principal Adverse Impact Indicators, die „PAI-Indikatoren“), die klima- und umweltbezogene nachteilige Auswirkungen sowie nachteilige Auswirkungen in den Bereichen Soziales und Beschäftigung, Achtung der Menschenrechte und Bekämpfung von Korruption und Bestechung abdecken.
Aktualisierung zum 30. Juni 2024 betreffend die PAI-Indikatoren für 2023
Tabelle 1
Erklärung zu den wichtigsten nachteiligen Auswirkungen von Investitionsentscheidungen auf Nachhaltigkeitsfaktoren Finanzmarktteilnehmer
Vidia GmbH, LEI 391200QRKTPFWDDFQX88
Zusammenfassung
Die Vidia GmbH, LEI 391200QRKTPFWDDFQX88, berücksichtigt die wichtigsten nachteiligen Auswirkungen ihrer Investitionsentscheidungen auf Nachhaltigkeitsfaktoren. Bei der vorliegenden Erklärung handelt es sich um die konsolidierte Erklärung zu den wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren der Vidia GmbH.
Diese Erklärung zu den wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren bezieht sich auf den Bezugszeitraum vom 1. Januar bis zum 31. Dezember 2023.
Die Vidia GmbH verwaltet derzeit ein einziges Finanzprodukt, den Vidia Climate Fund I GmbH & Co. KG, einen geschlossenen Private-Equity-Buy-out-Fonds, der seine Investitionsphase im Jahr 2023 mit dem Ziel begonnen hat, in den nächsten Jahren ein Private-Equity-Portfolio aufzubauen. Bitte beachten Sie, dass Einzelheiten der Berichterstattung über die wichtigsten nachteiligen Auswirkungen nach wie vor nicht eindeutig geklärt sind. So legt diese Erklärung zu den wichtigsten nachteiligen Auswirkungen ein Verständnis des gesamten „Nettoinventarwerts“ (NAV) des Fonds zugrunde, das vorübergehende Barbestände auf Fondsebene einschließt. Viele Private-Equity-Investoren würden solche Barbestände normalerweise nicht als Teil des Anlageportfolios eines Private-Equity-Fonds betrachten. Für die Zwecke dieser Erklärung zu den wichtigsten nachteiligen Auswirkungen wurde dieses Verständnis des NAV jedoch angewandt, wobei darauf hingewiesen wird, dass dieser Ansatz in Abhängigkeit von weiteren aufsichtsrechtlichen Auslegungshinweisen und der Marktpraxis in späteren Berichtszeiträumen gegebenenfalls geändert werden muss.
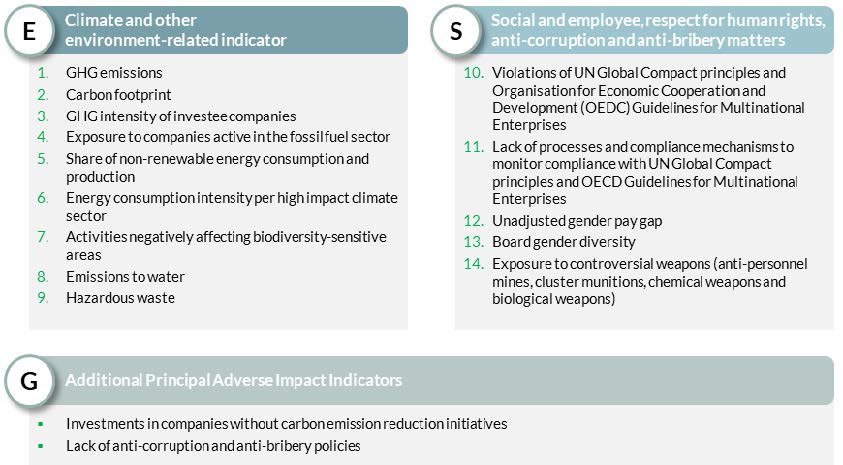
Der ESG-Due-Diligence-Prozess von Vidia stellt die Übereinstimmung mit der SFDR sicher. Vor jeder abgeschlossenen Investition wird eine ESG-Due-Diligence durchgeführt. Diese ESG-Due-Diligence wird vom Director of Impact & ESG von Vidia in enger Zusammenarbeit mit externen ESG-Beratern sowie dem Investmentteam von Vidia durchgeführt und umfasst eine Bewertung der ESG-Risiken (einschließlich der wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren) und -Chancen der Zielunternehmen. Aus den Ergebnissen der ESG-Due-Diligence wird anschließend ein ESG-Bericht erstellt, der dem Investmentteam von Vidia bei der Vorbereitung und dem Investitionsausschuss von Vidia bei der Entscheidung über eine Investition als Grundlage dient. Vidia berücksichtigt die wichtigsten nachteiligen Auswirkungen ihrer Investitionsentscheidungen auf Nachhaltigkeitsfaktoren vor und nach der Tätigung von Investitionen im Namen ihrer (künftigen) Fonds. Da im vorangegangenen Bezugszeitraum, d. h. 2022, keine Investitionen getätigt oder gehalten wurden, ist kein historischer Vergleich möglich. Vidia überwacht die folgenden Indikatoren für die wichtigsten nachteiligen Auswirkungen für jedes Portfoliounternehmen und aggregiert sie auf Portfolioebene:
Diese Erklärung zu den wichtigsten nachteiligen Auswirkungen von Investitionsentscheidungen auf Nachhaltigkeitsfaktoren bezieht sich auf den Referenzzeitraum vom 1. Januar bis 31. Dezember 2023. Die Vidia GmbH verwaltet derzeit ein einziges Finanzprodukt, den Vidia Climate Fund I GmbH & Co. KG, einen geschlossenen Private-Equity-Buyout-Fonds, der seine Investitionsphase im Jahr 2023 mit dem Ziel begonnen hat, in den nächsten Jahren ein Private-Equity-Portfolio aufzubauen. Bitte beachten Sie, dass Einzelheiten der Offenlegung über die wichtigsten negativen Auswirkungen nach wie vor nicht vollständig geklärt sind. So wird in dieser Erklärung über die wichtigsten nachteiligen Auswirkungen der gesamte “Nettoinventarwert” (NAV) des Fonds zugrunde gelegt, der auch vorübergehende Barguthaben auf Fondsebene umfasst. Viele Private-Equity-Anleger würden solche Barguthaben normalerweise nicht als Teil des Anlageportfolios eines Private-Equity-Fonds betrachten. Für die Zwecke dieser Erklärung über die wichtigsten nachteiligen Auswirkungen wurde jedoch ein solches Verständnis des Nettoinventarwerts zugrunde gelegt, wobei darauf hingewiesen wird, dass dieser Ansatz in Abhängigkeit von weiteren aufsichtsrechtlichen Verlautbarungen und der Marktpraxis in späteren Berichtszeiträumen möglicherweise geändert werden muss.
Der ESG-Due-Diligence-Prozess von Vidia gewährleistet die Übereinstimmung mit der SFDR. Für jede abgeschlossene Investition wird eine vorherige ESG-Due-Diligence durchgeführt. Diese ESG-Due-Diligence wird von Vidias Director of Impact & ESG in enger Zusammenarbeit mit externen ESG-Beratern sowie dem Investmentteam von Vidia durchgeführt und umfasst eine Bewertung der ESG-Risiken (einschließlich der wichtigsten negativen Auswirkungen auf die Nachhaltigkeitsfaktoren) und der Chancen der Anlageziele. Die Ergebnisse der ESG-Due-Diligence werden dann verwendet, um einen ESG-Report zu generieren, welcher das Vidia-Investmentteam bei der Vorbereitung und den Vidia-Investitionsausschuss bei der Entscheidung über eine Investition informiert. Vidia prüft die wichtigsten negativen Auswirkungen ihrer Investitionsentscheidungen auf die Nachhaltigkeitsfaktoren, bevor und nachdem sie Investitionen im Namen ihrer (zukünftigen) Fonds tätigt. Da im vorangegangenen Referenzzeitraum, d.h. 2022, keine Investitionen getätigt oder gehalten wurden, ist ein historischer Vergleich nicht möglich. Vidia überwacht die folgenden Indikatoren für die wichtigsten negativen Auswirkungen für jedes Portfoliounternehmen und fasst sie auf Portfolioebene zusammen:
Beschreibung der wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren
(16) Richtlinie 2010/31/EU des Europäischen Parlaments und des Rates vom 19. Mai 2010 über die Gesamtenergieeffizienz von Gebäuden (Neufassung) (ABl. L 153 vom 18.6.2010, S. 13).
Indikatoren für Investitionen in Unternehmen, in die investiert wird
| Indikator für nachteilige Nachhaltigkeitsauswirkungen | Messgröße | Auswirkungen 2023 | Auswirkungen 2022 | Erläuterung | Ergriffene und geplante Maßnahmen und Ziele für den nächsten Bezugszeitraum | |
KLIMAINDIKATOREN UND ANDERE UMWELTBEZOGENE INDIKATOREN
| Treibhausgasemissionen | 1. THG-Emissionen | Scope-1-THG-Emissionen | 205 | 0 | In Tonnen CO2e | Angestrebte Dekarbonisierungsziele sollen 2024/25 formalisiert werden. |
| Scope-2-THG-Emissionen | 531 | 0 | In Tonnen CO2e (Scope 2 marktbasiert) | |||
| Scope-3-THG-Emissionen | 12,167 | 0 | Hinweis: Die Scope-3-Schätzungen umfassen einen unverhältnismäßig großen Anteil vor- und nachgelagerter THG-Emissionen, die außerhalb der direkten Kontrolle der Portfoliounternehmen liegen. | Angestrebte Dekarbonisierungsziele sollen 2024/25 formalisiert werden. | ||
| THG-Emissionen insgesamt | 12,903 | 0 | In Tonnen CO2e | |||
| 2. CO2-Fußabdruck | CO2-Fußabdruck | 409 (Scope 1-3)27 (Scope 1+2) | 0 | In Tonnen CO2e/Mio. EUR (Scope 2 marktbasiert) | ||
| 3. THG-Emissionsintensität der Unternehmen, in die investiert wird | THG-Emissionsintensität der Unternehmen, in die investiert wird | 490 (Scope 1-3) 46 (Scope 1+2) | 0 | In Tonnen CO2e/Mio. EUR (Scope 2 marktbasiert) | ||
| 4. Engagement in Unternehmen, die im Bereich der fossilen Brennstoffe tätig sind | Anteil der Investitionen in Unternehmen, die im Bereich der fossilen Brennstoffe tätig sind | 0% | 0 | |||
| 5. Anteil des Energieverbrauchs und der Energieerzeugung aus nicht erneuerbaren Energiequellen | Anteil des Energieverbrauchs und der Energieerzeugung der Unternehmen, in die investiert wird, aus nicht erneuerbaren Energiequellen im Vergleich zu erneuerbaren Energiequellen, ausgedrückt in Prozent der gesamten Energiequellen | 27% | 0 | Ein höherer Anteil erneuerbarer Energie am Energieverbrauch wird in die Dekarbonisierungsziele aufgenommen, die 2024/25 formalisiert werden sollen. | ||
| 6. Intensität des Energieverbrauchs nach klimaintensiven Sektoren | Energieverbrauch in GWh pro einer Million EUR Umsatz der Unternehmen, in die investiert wird, aufgeschlüsselt nach klimaintensiven Sektoren | C (Verarbeitendes Gewerbe): 0,14 F (Baugewerbe): 0,01 | 0 | Tätigkeiten im Bereich Kunststoffrecycling wurden unter „C“ eingeordnet | Eine höhere Energieeffizienz wird, soweit wirtschaftlich vertretbar, in die Dekarbonisierungsziele aufgenommen, die 2024/25 formalisiert werden sollen. | |
| Biodiversität | 7. Tätigkeiten, die sich nachteilig auf Gebiete mit schutzbedürftiger Biodiversität auswirken | Anteil der Investitionen in Unternehmen, in die investiert wird, mit Standorten/Betrieben in oder in der Nähe von Gebieten mit schutzbedürftiger Biodiversität, sofern sich die Tätigkeiten dieser Unternehmen nachteilig auf diese Gebiete auswirken | 0% | 0 | ||
| Wasser | 8. Emissionen in Wasser | Tonnen Emissionen in Wasser, die von den Unternehmen, in die investiert wird, pro investierter Million EUR verursacht werden, ausgedrückt als gewichteter Durchschnitt | 0 | 0 | ||
| Abfall | 9. Anteil gefährlicher und radioaktiver Abfälle | Tonnen gefährlicher und radioaktiver Abfälle, die von den Unternehmen, in die investiert wird, pro investierter Million EUR erzeugt werden, ausgedrückt als gewichteter Durchschnitt | 9,6 | 0 | Ein Portfoliounternehmen verbessert die Energieeffizienz von Flachdächern, indem es alte Flachdächer ersetzt und/oder saniert. Dabei müssen zwangsläufig häufig Altmaterialien wie Mineralwolldämmung entfernt, ersetzt und entsorgt werden. Diese Art von „gefährlichem Abfall“ wird hier erfasst. Die Entsorgung erfolgt verantwortungsvoll durch streng regulierte und etablierte Umweltdienstleister. |
INDIKATOREN IN DEN BEREICHEN SOZIALES UND BESCHÄFTIGUNG, ACHTUNG DER MENSCHENRECHTE UND BEKÄMPFUNG VON KORRUPTION UND BESTECHUNG
| Soziales und Beschäftigung | 10. Verstöße gegen die UNGC-Grundsätze und gegen die Leitsätze der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) für multinationale Unternehmen | Anteil der Investitionen in Unternehmen, in die investiert wird, die an Verstößen gegen die UNGC-Grundsätze oder gegen die OECD-Leitsätze für multinationale Unternehmen beteiligt waren | 0% | 0 | ||
| 11. Fehlende Prozesse und Compliance-Mechanismen zur Überwachung der Einhaltung der UNGC-Grundsätze und der OECD-Leitsätze für multinationale Unternehmen | Anteil der Investitionen in Unternehmen, in die investiert wird, ohne Richtlinien zur Überwachung der Einhaltung der UNGC-Grundsätze oder der OECD-Leitsätze für multinationale Unternehmen oder ohne Verfahren zur Bearbeitung von Beschwerden wegen Verstößen gegen die UNGC-Grundsätze oder die OECD-Leitsätze für multinationale Unternehmen | 40% | 0 | Bei den Zielunternehmen handelt es sich überwiegend um KMU, die in der Regel über informelle Compliance-Mechanismen statt über formalisierte Richtlinienwerke verfügen. Die Formalisierung solcher informellen Mechanismen bietet in der Regel die Gelegenheit, die Compliance-Strukturen zu überprüfen, zu verbessern und zu professionalisieren. | Formale Richtlinien sollen 2024 eingeführt werden | |
| 12. Unbereinigtes geschlechtsspezifisches Verdienstgefälle | Durchschnittliches unbereinigtes geschlechtsspezifisches Verdienstgefälle bei den Unternehmen, in die investiert wird | -1% | 0 | Das unbereinigte geschlechtsspezifische Verdienstgefälle wird auf Basis des MEDIANS berechnet, um mögliche Verzerrungen durch statistische Ausreißer zu verringern. | ||
| 13. Geschlechtervielfalt in den Leitungs- und Kontrollorganen | Durchschnittliches Verhältnis von Frauen zu Männern in den Leitungs- und Kontrollorganen der Unternehmen, in die investiert wird, ausgedrückt als Prozentsatz aller Mitglieder der Leitungs- und Kontrollorgane | 29% | 0 | Als Leitungs- und Kontrollorgan gilt das tatsächlich operativ tätige C-Level-Managementteam des Portfoliounternehmens. | ||
| 14. Engagement in umstrittenen Waffen (Antipersonenminen, Streumunition, chemische und biologische Waffen) | Anteil der Investitionen in Unternehmen, in die investiert wird, die an der Herstellung oder dem Verkauf von umstrittenen Waffen beteiligt sind | 0% | 0 |
Indikatoren für Investitionen in Staaten und supranationale Organisationen
| Indikator für nachteilige Nachhaltigkeitsauswirkungen | Messgröße | Auswirkungen 2023 | Auswirkungen 2022 | Erläuterung | Ergriffene und geplante Maßnahmen und Ziele für den nächsten Bezugszeitraum | |
| Umwelt | 15. THG-Emissionsintensität | THG-Emissionsintensität der Länder, in die investiert wird | n. a. | n. a. | ||
| Soziales | 16. Länder, in die investiert wird, die gegen soziale Bestimmungen verstoßen | Anzahl der Länder, in die investiert wird, die nach Maßgabe internationaler Verträge und Übereinkommen, der Grundsätze der Vereinten Nationen und, falls anwendbar, nationaler Rechtsvorschriften gegen soziale Bestimmungen verstoßen (absolute Zahl und relative Zahl geteilt durch alle Länder, in die investiert wird) | n. a. | n. a. | ||
Indikatoren für Investitionen in Immobilien
| Indikator für nachteilige Nachhaltigkeitsauswirkungen | Messgröße | Auswirkungen 2023 | Auswirkungen 2022 | Erläuterung | Ergriffene und geplante Maßnahmen und Ziele für den nächsten Bezugszeitraum | |
| Fossile Brennstoffe | 17. Engagement in fossilen Brennstoffen durch die Investition in Immobilien | Anteil der Investitionen in Immobilien, die im Zusammenhang mit der Gewinnung, der Lagerung, dem Transport oder der Herstellung von fossilen Brennstoffen stehen | n. a. | n. a. | ||
| Energieeffizienz | 18. Engagement in Immobilien mit schlechter Energieeffizienz | Anteil der Investitionen in Immobilien mit schlechter Energieeffizienz | n. a. | n. a. | ||
Andere Indikatoren für die wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren
| Emissionen | Tabelle 2 – 4. Investitionen in Unternehmen ohne Initiativen zur Verringerung der CO2-Emissionen | Anteil der Investitionen in Unternehmen, in die investiert wird, ohne Initiativen zur Verringerung der THG-Emissionen, die auf eine Angleichung an das Übereinkommen von Paris abzielen | 40% | n. a. | KMU verfügen in der Regel über informelle Dekarbonisierungsrichtlinien und -verpflichtungen. Die Formalisierung solcher informellen Verpflichtungen bietet in der Regel die Gelegenheit, die Compliance-Strukturen zu überprüfen, zu verbessern und zu professionalisieren. | Formalisierung 2024 geplant |
| Bekämpfung von Korruption und Bestechung | Tabelle 3 – 15. Fehlende Richtlinien zur Bekämpfung von Korruption und Bestechung | Anteil der Investitionen in Unternehmen, in die investiert wird, ohne Richtlinien zur Bekämpfung von Korruption und Bestechung | 40% | n. a. | KMU verfügen in der Regel über informelle Richtlinien und Verpflichtungen zur Bekämpfung von Korruption und Bestechung. Die Formalisierung solcher informellen Verpflichtungen bietet in der Regel die Gelegenheit, die Compliance-Strukturen zu überprüfen, zu verbessern und zu professionalisieren. | Formalisierung im Einklang mit internationalen Standards 2024 geplant |
Beschreibung der Strategien zur Feststellung und Gewichtung der wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren
Die Strategien von Vidia zur Feststellung und Gewichtung der wichtigsten nachteiligen Nachhaltigkeitsauswirkungen sind Teil der eigens entwickelten Vidia Impact Methodology, die gemeinsam mit der Geschäftsleitung von Vidia entwickelt und von dieser am 01.01.2022 genehmigt wurde. Die Verantwortung für die Umsetzung der Strategien innerhalb der organisatorischen Strategien und Verfahren liegt bei der Geschäftsleitung von Vidia und ihrem Director of Impact & ESG.
Die beiden zusätzlichen PAI-Indikatoren wurden zum einen aufgrund ihrer Relevanz für die Anlagestrategie des Fonds und zum anderen aufgrund der Verpflichtung des Fonds ausgewählt, Portfoliounternehmen beim Aufbau solider Governance-Strukturen zu unterstützen.
Vidia ermittelt und bewertet die PAI-Indikatoren vor und nach einer Investition im Namen ihrer (künftigen) Fonds entlang der Wertschöpfungskette des Unternehmens, einschließlich der Übereinstimmung mit den OECD-Leitsätzen für multinationale Unternehmen und den Leitprinzipien der Vereinten Nationen für Wirtschaft und Menschenrechte. Die Ergebnisse der Bewertung berücksichtigen die Eintrittswahrscheinlichkeit und die Schwere nachteiliger Auswirkungen einschließlich ihres potenziell irreversiblen Charakters. Darüber hinaus werden Verbesserungspotenziale ermittelt und Empfehlungen für entsprechende Maßnahmen zur Verbesserung der ESG-Performance gegeben. Die ermittelten Verbesserungsbereiche dienen zudem als Grundlage für die Festlegung konkreter ESG-Ziele in Zusammenarbeit mit dem Portfoliounternehmen. Während der Haltedauer werden die PAI-Indikatoren überwacht.
Die beschriebenen Bewertungen stützen sich in erheblichem Maße auf Daten, die von den Portfoliounternehmen bereitgestellt werden. Auch wenn Vidia bzw. ihre externen ESG-Berater diese Daten während der Due Diligence durch Informationen aus anderen Quellen wie Marktforschung (intern und/oder extern bezogen) und Experteninterviews ergänzen können, lassen sich Fehler nicht vollständig ausschließen. Da jedoch jede Bewertung in Umfang und Tiefe stark von den individuellen Umständen der jeweiligen Transaktion abhängt, gibt es keine allgemeine Fehlermarge, die für das gesamte Portfolio berechnet oder erwartet werden könnte.
Mitwirkungspolitik
Bei Vidia streben wir in der Regel eine Mehrheitsbeteiligung an den Portfoliounternehmen unseres Fonds an. Wir unterstützen das Management der Portfoliounternehmen, z. B. indem wir die Expertise unseres eigenen Teams sowie unserer Berater einbringen. Gemeinsam mit den Managementteams der Portfoliounternehmen arbeiten wir darauf hin, neben einer positiven Klimawirkung und einer guten ESG-Performance finanziellen Wert zu schaffen. Dazu gehört es, die wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren und die diesbezüglichen Impact-Risiken auf Grundlage unserer Eigentümerstrategien und -praktiken zu bewerten, zu mindern und zu steuern. Wir erwarten im Laufe der Bezugszeiträume eine Verringerung der wichtigsten nachteiligen Auswirkungen und Risiken im Einklang mit unseren festgelegten Zielen und werden Situationen, in denen eine solche Verringerung gefährdet erscheint, untersuchen und lösen.
Bezugnahme auf internationale Standards
Auf Grundlage ihrer eigens entwickelten Vidia Impact Methodology strebt Vidia an, über ihre (künftigen) Fonds in Unternehmen zu investieren, deren Produkt- bzw. Dienstleistungsangebot wettbewerbsfähige und skalierbare Klimalösungen umfasst und deren Wachstumsstrategie zu den Klimazielen des Übereinkommens von Paris beiträgt oder beitragen kann.
Unsere eigens entwickelte Vidia Impact Methodology basiert auf den fünf Impact-Dimensionen, die vom Impact Management Project (IMP) definiert wurden. Darüber hinaus ist Vidia Unterzeichner der Principles of Responsible Investment (PRI) sowie der Operating Principles for Impact Management und Mitglied des Global Impact Investing Network (GIIN). Für unsere Bewertungen der Klimawirkung der Produkte und Dienstleistungen eines Unternehmens werden zukunftsgerichtete Elemente (z. B. hinsichtlich möglicher künftiger Entwicklungen der CO2-Intensität des Strommixes einer Region) herangezogen, jedoch keine externen/offiziellen Klimaszenarien. Werden im Rahmen des ESG-DD-Prozesses Bewertungen physischer Klimarisiken durchgeführt, können externe/offizielle Klimaszenarien (z. B. auf Grundlage der Shared Socioeconomic Pathways des IPCC) herangezogen werden.
Historischer Vergleich
Da im Jahr 2022 keine Investitionen getätigt wurden, ist kein historischer Vergleich möglich.
Nachhaltigkeitsbezogene Offenlegungen (Art. 9 SFDR)
Zusammenfassung
Der Vidia Climate Fund I GmbH & Co. KG (der „Fonds“) ist ein von Vidia verwalteter Impact-Private-Equity-Fonds. Die im folgenden Abschnitt beschriebenen Handlungen und Entscheidungen werden daher jeweils von Vidia für den Fonds und in dessen Namen vorgenommen bzw. getroffen. Der Fonds verfolgt eine Impact-Private-Equity-Strategie und fällt unter Art. 9 SFDR, da mit ihm nachhaltige Investitionen im Sinne von Art. 2 Nr. 17 SFDR angestrebt werden. Nachhaltige Investitionen sind Investitionen in eine wirtschaftliche Tätigkeit, die zur Erreichung eines Umweltziels beiträgt, gemessen beispielsweise an Schlüsselindikatoren für Ressourceneffizienz bei der Nutzung von Energie, erneuerbarer Energie, Rohstoffen, Wasser und Boden, für die Abfallerzeugung und Treibhausgasemissionen oder für die Auswirkungen auf die biologische Vielfalt und die Kreislaufwirtschaft, oder eine Investition in eine wirtschaftliche Tätigkeit, die zur Erreichung eines sozialen Ziels beiträgt, insbesondere eine Investition, die zur Bekämpfung von Ungleichheiten beiträgt oder die den sozialen Zusammenhalt, die soziale Integration und die Arbeitsbeziehungen fördert, oder eine Investition in Humankapital oder zugunsten wirtschaftlich oder sozial benachteiligter Bevölkerungsgruppen, vorausgesetzt, dass diese Investitionen keines dieser Ziele erheblich beeinträchtigen und die Unternehmen, in die investiert wird, Verfahrensweisen einer guten Unternehmensführung anwenden, insbesondere bei soliden Managementstrukturen, den Beziehungen zu den Arbeitnehmern, der Vergütung von Mitarbeitern sowie der Einhaltung der Steuervorschriften („Nachhaltige Investitionen“).
Das nachhaltige Investitionsziel des Fonds besteht darin, die „Dekarbonisierung“ der Wirtschaft durch Private-Equity-Investitionen zu beschleunigen. Dementsprechend investiert der Fonds in nicht börsennotierte Unternehmen mit Fokus auf Klimalösungen. Portfoliounternehmen in den folgenden Branchen – Energie, Industrie, Verkehr, Gebäude sowie Lebensmittel & Landwirtschaft – müssen eine messbare positive Klimawirkung aufweisen. In der Phase vor der Investition führt der Fonds für jede seiner Investitionen eine ESG-Due-Diligence und eine Bewertung der Klimawirkung durch. Diese Bewertungen werden vom Director of Impact & ESG von Vidia in enger Zusammenarbeit mit externen ESG-Beratern sowie dem Investmentteam von Vidia durchgeführt. Während der Haltephase überwacht und verfolgt Vidia die ESG-Risiken sowie die Klimawirkung auf Grundlage ihrer eigens entwickelten Vidia Impact Methodology. Vidia verpflichtet sich, die Portfoliounternehmen des Fonds aktiv bei der Erreichung der vereinbarten Impact-Ziele zu unterstützen, die für den Fonds die zentralen Indikatoren für die Erreichung seines nachhaltigen Investitionsziels sind.
Keine erhebliche Beeinträchtigung des nachhaltigen Investitionsziels
Gemäß der Definition der nachhaltigen Investition in der SFDR darf eine solche Investition unter anderem keines der Umwelt- oder sozialen Ziele erheblich beeinträchtigen. Um die Anforderung der Vermeidung erheblicher Beeinträchtigungen im Rahmen der SFDR zu erfüllen, muss ein Finanzmarktteilnehmer die wichtigsten nachteiligen Auswirkungen seiner Investitionsentscheidungen auf Nachhaltigkeitsfaktoren berücksichtigen und prüfen, ob seine Investitionen in Einklang stehen mit den OECD-Leitsätzen für multinationale Unternehmen und den Leitprinzipien der Vereinten Nationen für Wirtschaft und Menschenrechte.
Der Ansatz von Vidia zur Berücksichtigung der wichtigsten nachteiligen Nachhaltigkeitsauswirkungen auf Unternehmensebene ist oben ausführlich beschrieben (siehe Beschreibung der Strategien zur Feststellung und Gewichtung der wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren) und wird entsprechend auf die Investitionsprozesse des Fonds angewandt. Vidia beauftragt erfahrene ESG-Berater, die wichtigsten nachteiligen Nachhaltigkeitsauswirkungen vor und nach einer Investition entlang der Wertschöpfungskette des jeweiligen Portfoliounternehmens zu bewerten, einschließlich der Übereinstimmung mit den OECD-Leitsätzen für multinationale Unternehmen und den Leitprinzipien der Vereinten Nationen für Wirtschaft und Menschenrechte. Die Ergebnisse der ESG-Due-Diligence dienen dem Investmentteam von Vidia bei der Vorbereitung und dem Investitionsausschuss von Vidia bei der Entscheidung über eine Investition als Grundlage. Während der Haltephase überwacht Vidia die Portfoliounternehmen und wirkt auf sie ein, um Fragen im Zusammenhang mit der Vermeidung erheblicher Beeinträchtigungen zu lösen.
Nachhaltiges Investitionsziel des Finanzprodukts
Unser nachhaltiges Investitionsziel besteht darin, die „Dekarbonisierung“ der Wirtschaft durch Private-Equity-Investitionen zu beschleunigen, um die Ziele des Übereinkommens von Paris zu unterstützen. Daher investieren wir nur in Unternehmen, deren Geschäftsmodell nach unserer Erwartung (und mit unserer Unterstützung) eine direkte oder indirekte positive Klimawirkung erzielt, indem es Lösungen zur Verringerung, Vermeidung oder Entfernung von Treibhausgasemissionen bereitstellt.
Anlagestrategie
Die Anlagestrategie des Fonds ist in verschiedenen Bestimmungen des Gesellschaftsvertrags (Limited Partnership Agreement) des Fonds festgelegt. Dementsprechend investiert der Fonds in nicht börsennotierte Unternehmen mit Fokus auf Klimalösungen. Portfoliounternehmen in den folgenden Branchen – Energie, Industrie, Verkehr, Gebäude sowie Lebensmittel & Landwirtschaft – müssen eine messbare positive Klimawirkung aufweisen.
Aufgrund der operativen Anlagestrategie des Fonds ist es unser Ziel, diese Portfoliounternehmen bei der Skalierung von Klimalösungen zu unterstützen und die Klimawirkung über die Haltedauer zu maximieren. Wir investieren nur in Unternehmen, die mit unserer Anlagestrategie und unserem Bekenntnis zu Nachhaltigkeit und positiver Klimawirkung im Einklang stehen. Daher schließen wir gemäß und vorbehaltlich unserer Vidia Impact Methodology ausdrücklich (u. a.) Investitionen in Unternehmen aus,
deren Geschäftstätigkeit Folgendes umfasst:
- eine illegale wirtschaftliche Tätigkeit (d. h. jede Produktion, jeder Handel oder jede sonstige Tätigkeit, die nach den für den Fonds oder das betreffende Unternehmen bzw. die betreffende Einheit geltenden Gesetzen oder Vorschriften illegal ist, einschließlich, aber nicht beschränkt auf das Klonen von Menschen zu Fortpflanzungszwecken); oder
- Zwangsarbeit und/oder Kinderarbeit gemäß den ILO-Kernarbeitsnormen;
- Verletzung von Menschenrechten im Sinne der Allgemeinen Erklärung der Menschenrechte der Vereinten Nationen; oder
deren Geschäftstätigkeit sich im Wesentlichen auf Folgendes konzentriert:
- Erzeugung von Kernenergie;
- Nicht nachhaltige, kommerzielle Abholzung von Wäldern;
- Zerstörung oder erhebliche Beeinträchtigung von Schutz- oder Naturschutzgebieten;
- Forschung, Entwicklung oder technische Anwendungen im Zusammenhang mit (i) dem Klonen von Menschen zu Forschungs- oder Therapiezwecken oder (ii) genetisch veränderten menschlichen Organismen.
- Anbau, Verarbeitung und Verkauf von Tabak;
- Glücksspiel (z. B. Betrieb von Kasinos, Herstellung von Ausrüstung für Kasinos, vergleichbare Unternehmen oder Wettbüros, Online-Wettanbieter);
- Herstellung von oder Handel mit Produkten der Erwachsenenunterhaltung;
- Herstellung von und Handel mit destillierten alkoholischen Getränken und verwandten Produkten;
- Herstellung von und Handel mit Waffen und Munition jeglicher Art oder deren Finanzierung, wobei diese Beschränkung nicht gilt, soweit diese Tätigkeiten Teil ausdrücklicher Politiken der Europäischen Union sind oder diese ergänzen;
- Forschung, Entwicklung oder technische Anwendungen im Zusammenhang mit elektronischen Datenprogrammen oder -lösungen, die (i) speziell auf (A) die Unterstützung einer der in Ziff. 16.1.1(vi), Ziff. 16.1.1(viii) und Ziff. 16.1.1(ix) genannten Tätigkeiten, (B) Internet-Glücksspiel und Online-Kasinos oder (C) Pornografie abzielen oder (ii) dazu bestimmt sind, das illegale Eindringen in elektronische Datennetze oder das Herunterladen elektronischer Daten zu ermöglichen.
- Energieerzeugung auf Basis fossiler Brennstoffe und damit verbundene Tätigkeiten, und zwar:
(A) Abbau, Verarbeitung, Transport und Lagerung von Kohle;
(B) Exploration und Förderung, Raffination, Transport, Vertrieb und Lagerung von Erdöl, einschließlich Prospektion, Exploration und Gewinnung von Öl aus Ölschiefer, Teer- oder Ölsanden;
(C) Exploration & Förderung, Verflüssigung, Regasifizierung, Transport, Vertrieb und Lagerung von Erdgas;
(D) Stromerzeugung, die den Emissionsgrenzwert (Emissions Performance Standard, d. h. 250 Gramm CO2e pro kWh Strom) überschreitet, anwendbar auf mit fossilen Brennstoffen befeuerte Kraftwerke und Kraft-Wärme-Kopplungsanlagen sowie auf Geothermie- und Wasserkraftwerke mit großen Speicherbecken.
- energieintensive Branchen und/oder Branchen mit hohen CO2-Emissionen, und zwar:
(A) Herstellung von sonstigen anorganischen Grundstoffen und Chemikalien (NACE 20.13);
(B) Herstellung von sonstigen organischen Grundstoffen und Chemikalien (NACE 20.14);
(C) Herstellung von Düngemitteln und Stickstoffverbindungen (NACE 20.15);
(D) Herstellung von Kunststoffen in Primärformen (NACE 20.16);
(E) Herstellung von Zement (NACE 23.51)
(F) Erzeugung von Roheisen, Stahl und Ferrolegierungen (NACE 24.10);
(G) Herstellung von Stahlrohren, Rohrform-, Rohrverschluss- und Rohrverbindungsstücken aus Stahl (NACE 24.20);
(H) Herstellung sonstiger Erzeugnisse der ersten Bearbeitung von Stahl (NACE 24.30, inkl. 24.31-24.34);
(I) Aluminiumerzeugung (NACE 24.42);
(J) Herstellung konventionell angetriebener Luftfahrzeuge und zugehöriger Maschinen (Teiltätigkeit von NACE 30.30);
(K) Konventionell angetriebener Luftverkehr sowie Flughäfen und Dienstleistungen für den konventionell angetriebenen Luftverkehr (Teiltätigkeiten von NACE 51.10, 51.21 und 52.23).
Unter bestimmten, in der verbindlichen rechtlichen Dokumentation des Fonds festgelegten Umständen können Ausnahmen von den oben beschriebenen ausgeschlossenen Sektoren bestehen.
Aufteilung der Investitionen
Im Einklang mit ihrer Anlagestrategie und den verbindlichen rechtlichen Gründungsdokumenten beabsichtigt Vidia, über ihre (künftigen) Fonds ausschließlich in Unternehmen zu investieren, um ihr nachhaltiges Investitionsziel zu erreichen und deren positive Klimawirkung zu skalieren, wobei sie die Vermeidung erheblicher Beeinträchtigungen kontrolliert und durch ihren ESG-Due-Diligence- und Überwachungsprozess sicherstellt, dass Verfahrensweisen einer guten Unternehmensführung angewandt werden. Der Fonds strebt keine Taxonomiekonformität an und bestimmt seinen Umweltbeitrag anhand seiner eigens entwickelten Vidia Impact Methodologies, die Teil der verbindlichen rechtlichen Dokumentation des Fonds sind.
Überwachung des nachhaltigen Investitionsziels
In der Phase nach der Investition werden die Fortschritte bei der Erreichung der Klima-Impact-Ziele und die Umsetzung der empfohlenen Maßnahmen zur Verbesserung des ESG-Managements überwacht und kontinuierlich gesteuert. Die Fortschritte werden über den gesamten Lebenszyklus des Fonds hinweg anhand von KPIs verfolgt und quantifiziert.
Methoden
Die eigens entwickelte Vidia Impact Methodology von Vidia basiert auf den fünf Impact-Dimensionen, die vom Impact Management Project (IMP) definiert wurden, und verwendet IRIS+-Kennzahlen des Global Impact Investing Network (GIIN). Zu den KPIs, die zur Quantifizierung und Verfolgung der Fortschritte verwendet werden, gehören die PAI-Indikatoren (wie oben ausführlich beschrieben, siehe Beschreibung der Strategien zur Feststellung und Gewichtung der wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren) sowie ausgewählte IRIS+-Kennzahlen des Global Impact Investing Network (GIIN).
Vidia setzt sich Dekarbonisierungsziele für Finanzinstitute im Sinne der Science Based Targets Initiative (SBTI). Vidia arbeitet mit ihren Portfoliounternehmen an der Umsetzung geeigneter Dekarbonisierungsziele. Die Klimawirkung von Klimalösungen lässt sich in der Regel als deren Beitrag zu (ermöglichten) „vermiedenen“ Treibhausgasemissionen während ihrer Nutzungsdauer über die gesamte Wertschöpfungskette ausdrücken.
Datenquellen und -verarbeitung
Eine Hauptquelle der verarbeiteten Daten sind die vom Portfoliounternehmen bereitgestellten Informationen. In der Phase vor der Investition ist der Zugang von Vidia zu diesen Informationen auf das beschränkt, was das Portfoliounternehmen für Zwecke der Due Diligence zur Verfügung stellt. Marktdaten aus Recherchen (intern oder extern bezogen) auf Grundlage frei verfügbarer Informationen oder proprietärer Informationsquellen wie beispielsweise Experteninterviews können die vom Portfoliounternehmen bereitgestellten Informationen ergänzen und zu deren Überprüfung herangezogen werden. Bei Bedarf können die Daten auch durch Schätzungen auf Grundlage plausibler, faktenbasierter Annahmen ergänzt werden. Der Bedarf an Schätzungen hängt stark von der Qualität und Verfügbarkeit der vom jeweiligen Portfoliounternehmen bereitgestellten Daten ab. Daher kann der Anteil geschätzter Daten nicht im Voraus angegeben werden. Ziel ist es dennoch, die Verwendung von Schätzungen auf ein Minimum zu beschränken. Die Daten werden vom Investmentteam von Vidia und vom Director of Impact & ESG von Vidia verarbeitet, und keine Akquisition wird abgeschlossen, ohne dass eine Bewertung durch externe Berater erfolgt ist. In der Phase nach der Investition ist der Zugang von Vidia zu Unternehmensdaten angesichts der starken Gesellschafterstellung des Fonds in den Portfoliounternehmen in der Regel sehr gut.
Beschränkungen hinsichtlich der Methoden und Daten
Die Methoden und Daten von Vidia hängen von der Qualität der Daten ab, die von den Portfoliounternehmen und von Dritten bereitgestellt werden. Obwohl wir in der Regel gründliche Bewertungen unter Einbeziehung verschiedener Datenquellen vornehmen (siehe Datenquellen und -verarbeitung), kann nicht garantiert werden, dass die von den Portfoliounternehmen oder von Dritten bereitgestellten Daten vollständig und zutreffend sind. Durch die Kombination interner und externer Bewertungen wollen und erwarten wir, unvollständige oder falsche Daten frühzeitig zu erkennen und zu verhindern, dass sie die Festlegung unserer Impact-Ziele beeinflussen. Sollten wir in unseren Modellen und Berechnungen unvollständige oder falsche Daten feststellen, wird unser Director of Impact & ESG das Problem prüfen, analysieren und der Geschäftsleitung von Vidia eine Lösung vorschlagen.
Sorgfaltspflicht
Vor jeder Investition führt Vidia ein Pre-Screening sowie eine Due Diligence durch, die ESG- und Klima-Impact-Anforderungen abdeckt. Die ESG-Due-Diligence wird von unserem Director of Impact & ESG in enger Zusammenarbeit mit erfahrenen externen ESG-Beratern und dem Investmentteam von Vidia durchgeführt. Die ESG-Due-Diligence umfasst eine Bewertung der ESG-Risiken (einschließlich der wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren) und -Chancen der Zielunternehmen. Die Ergebnisse der ESG-Due-Diligence dienen dem Investmentteam von Vidia bei der Vorbereitung und dem Investitionsausschuss von Vidia bei der Entscheidung über eine Investition als Grundlage.
Mitwirkungspolitik
Der Fonds strebt in der Regel eine Mehrheitsbeteiligung an den Portfoliounternehmen an. Wir leisten praktische Unterstützung für das Management, indem wir die Expertise unseres eigenen Teams sowie unserer Berater einbringen. Gemeinsam mit dem Management der Portfoliounternehmen arbeiten wir darauf hin, finanziellen Wert und eine positive Klimawirkung zu schaffen. Dazu gehört es, auf Grundlage unserer eigens entwickelten Vidia Impact Methodology die wichtigsten nachteiligen Auswirkungen auf Nachhaltigkeitsfaktoren zu vermeiden, zu messen und zu verringern, indem wir die Eigentümerrolle des Fonds konstruktiv nutzen. Der Fonds bringt seine eigenen Interessen unter anderem durch Managementbeteiligungen mit denen des Managements des Portfoliounternehmens in Einklang. Gemeinsam mit dem Management der Portfoliounternehmen legen wir unternehmensspezifische Impact-Ziele fest. Wir unterstützen das Management der Portfoliounternehmen nicht nur bei der operativen Wertschöpfung, sondern auch bei nachhaltigkeitsbezogenen Fragen, bei deren Lösung unser Director of Impact & ESG helfen kann. Wir streben eine vollständige Übereinstimmung der Interessen und der Motivation in Bezug auf die vereinbarten Impact-Ziele an und erwarten diese auch. Bei anhaltenden Kontroversen über Impact-Ziele oder allgemein über Nachhaltigkeitsfragen ist der Fonds bereit und verpflichtet sich, seine Rechte als Mehrheitsgesellschafter auszuüben, um diese Fragen im Interesse des Portfoliounternehmens und des Fonds zu lösen.
Erreichung des nachhaltigen Investitionsziels
Das nachhaltige Investitionsziel des Fonds besteht darin, die „Dekarbonisierung“ der Wirtschaft durch Private-Equity-Investitionen zu beschleunigen, um die Ziele des Übereinkommens von Paris zu unterstützen. Daher investiert der Fonds in Unternehmen, deren Geschäftsmodell oder Teile davon eine direkte oder indirekte positive Klimawirkung erzielen, indem sie Lösungen zur Verringerung, Vermeidung oder Entfernung von Treibhausgasemissionen bereitstellen. Für jede Investition legen wir Impact-Ziele fest, die den Dekarbonisierungsbeitrag markieren, den wir mit dem jeweiligen Portfoliounternehmen anstreben, und wir verfolgen unsere Fortschritte bei der Erreichung dieser Impact-Ziele während der gesamten Haltephase. Für die Art von Investitionen, die der Fonds tätigen will, d. h. Private-Equity-Investitionen mit Klima-Impact, ist kein geeigneter Referenzwert (z. B. EU-Referenzwert für den klimabedingten Wandel oder Paris-abgestimmter EU-Referenzwert) verfügbar, und die methodischen Anforderungen der Delegierten Verordnung (EU) 2020/1818 werden nicht eingehalten.
Offenlegung nach Art. 5
Als registrierte AIF-Kapitalverwaltungsgesellschaft im Sinne von § 2 Abs. 4 KAGB verfügt Vidia nicht über eine Vergütungsrichtlinie oder Vergütungspolitik gemäß den Anforderungen des KAGB und ist dazu auch nicht verpflichtet. Nachhaltigkeitsrisiken werden bei der Vergütung der Teammitglieder von Vidia nicht berücksichtigt.
Gemäß Verordnung (EU) 2019/2088 – Regelmäßige Offenlegungen 2023
VCF I
VCF I Feeder